
ETFs für Anfänger: Der komplette Leitfaden
Ein ETF (Exchange Traded Fund, börsengehandelter Fonds) ist ein Investmentfonds, der einen Korb aus Vermögenswerten hält und wie eine einzelne Aktie an der Börse gehandelt wird. Mit dem Kauf eines ETF erwirbt ein Anfänger einen Anteil an Hunderten oder Tausenden von Wertpapieren, und die meisten ETFs bilden einen Index wie den S&P 500, den MSCI World oder den FTSE 100 nach. Anders als ein Investmentfonds wird ein ETF während des ganzen Tages zu Marktpreisen gehandelt, kostet meist weniger und verlangt keine Mindestanlage über den Preis eines Anteils hinaus.
ETFs gibt es in fünf Haupttypen: Aktien-ETFs, Anleihen-ETFs, Rohstoff-ETFs, Branchen- und Themen-ETFs sowie ESG-ETFs. Die meisten Anfänger beginnen mit einem breit gestreuten Aktien-ETF, und in der EU und im Vereinigten Königreich wählen sie außerdem zwischen thesaurierenden ETFs, die Dividenden wieder anlegen, und ausschüttenden ETFs, die sie als Bargeld auszahlen.
Ein breit gestreuter ETF ist auch die günstigste Wahl. Breit gestreute Index-ETFs verlangen zwischen 0,03 % und 0,20 % pro Jahr, dazu kommen Broker-Kommissionen und der Spread zwischen Kauf- und Verkaufskurs, während aktiv gemanagte Fonds oft 0,50 % bis 1,50 % verlangen. Im Jahr 2025 schnitten 79 % der aktiv gemanagten US-Large-Cap-Fonds schlechter ab als der S&P 500. Niedrige Kosten beseitigen das Risiko nicht, denn der S&P 500 fiel in der Finanzkrise 2007–2009 um 57 % und im COVID-19-Crash 2020 um 34 %. ETFs eignen sich daher für Geld, das viele Jahre angelegt bleiben kann.
Wer viele Jahre investieren will, beginnt mit vier Schritten, die überall gleich sind: ein Konto bei einem regulierten Broker eröffnen, Geld einzahlen, einen ETF auswählen und eine Kauforder aufgeben. Das Konto hängt vom Land ab. Anfänger in Deutschland nutzen Plattformen wie Trade Republic, Scalable Capital oder DEGIRO und ETF-Sparpläne wie die von Scalable Capital oder Trade Republic. Privatanleger in Deutschland können keine in den USA notierten ETFs kaufen, aber UCITS-Versionen, die dieselben Indizes abbilden, werden an europäischen Börsen gehandelt.
Unter diesen Fonds wählt ein Anfänger seinen ersten ETF nach fünf Kriterien: dem Index, der Gesamtkostenquote, der Fondsgröße, der Replikationsmethode und der Entscheidung zwischen thesaurierend und ausschüttend. Die Plattform kommt zuletzt, und ein Anfänger beurteilt sie nach vier Faktoren: dem Angebot an ETFs, den Gesamtkosten, der Regulierung und der Kontoart, die sie anbietet.
Was führt Sie heute zu diesem Leitfaden?
Wählen Sie eine Antwort und sehen Sie, wie sie im Vergleich zu anderen Lesern abschneidet.
Was ist ein ETF?
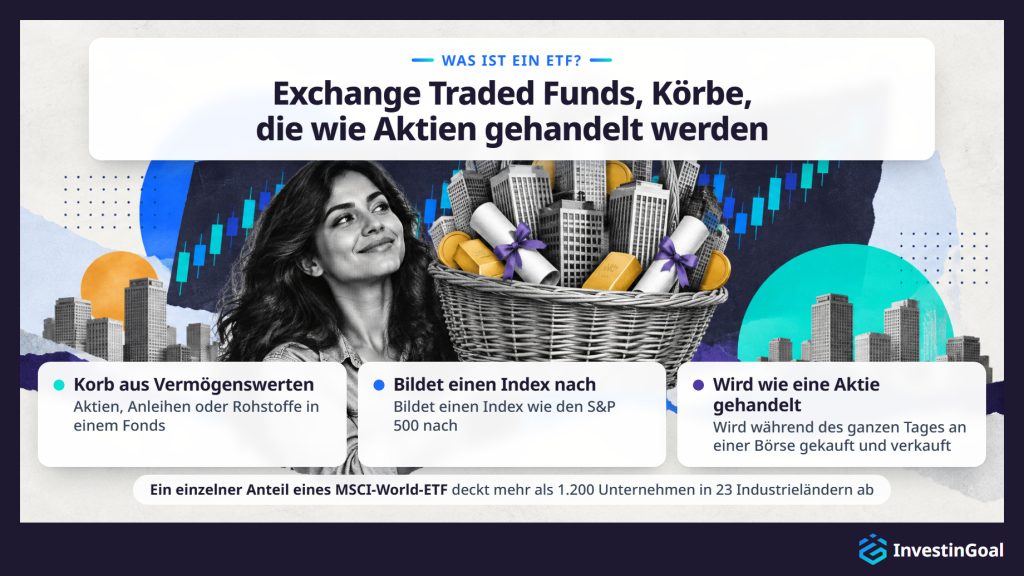
Ein ETF (Exchange Traded Fund) ist ein Investmentfonds, der einen Korb aus Vermögenswerten wie Aktien, Anleihen oder Rohstoffen hält und wie eine einzelne Aktie an der Börse gehandelt wird. Mit dem Kauf eines einzigen ETF erhält der Anleger in einer einzigen Transaktion Zugang zu Dutzenden oder Tausenden von Wertpapieren, statt Unternehmensaktien einzeln zu kaufen.
Ein ETF-Anbieter legt einen Fonds auf, der eine Auswahl von Vermögenswerten hält, die die Wertentwicklung eines Index nachbilden soll, einer Liste von Wertpapieren, die einen Markt misst, etwa des S&P 500 oder des MSCI World. Der S&P 500 bildet die 500 größten in den USA notierten Unternehmen nach Marktkapitalisierung ab. Zu den größten Anbietern zählen iShares, die ETF-Marke von BlackRock (dem weltweit größten Vermögensverwalter), Vanguard (dem zweitgrößten) und Amundi (dem größten in Europa). Anleger kaufen und verkaufen dann Anteile des Fonds an einer Börse, genau wie sie Aktien eines börsennotierten Unternehmens kaufen würden. Der Preis jedes ETF-Anteils ändert sich im Laufe des Handelstages mit Angebot und Nachfrage, spiegelt aber den Wert der im Fonds gehaltenen Vermögenswerte eng wider.
Diese Struktur verschafft Anfängern mit einem einzigen Kauf Diversifikation, also die Streuung des Geldes auf viele Wertpapiere. Statt Dutzende einzelner Aktien zu recherchieren und zu kaufen, um ein ausgewogenes Portfolio aufzubauen, kann ein Anleger einen breit gestreuten ETF kaufen und besitzt sofort einen anteiligen Ausschnitt jedes Unternehmens dieses Index. Ein einzelner Anteil eines FTSE-100-ETF verschafft zum Beispiel Zugang zu den 100 größten an der London Stock Exchange notierten Unternehmen. Ein einzelner Anteil eines MSCI-World-ETF deckt mehr als 1.200 Unternehmen in 23 Industrieländern ab.
ETFs gehören zur breiteren Kategorie der gemeinschaftlichen Anlagefonds. Anders als andere Fonds werden sie an einer Börse gehandelt, und Anleger können sie jederzeit kaufen oder verkaufen, solange der Markt geöffnet ist, zu dem Preis, den der Markt in diesem Moment bietet. Ein Anfänger, der in ETFs investieren möchte, kauft sie über einen Broker, genau wie Aktien.
Wie bildet ein ETF einen Index nach?
Ein ETF bildet einen Index nach, indem er dieselben Wertpapiere in denselben Anteilen hält wie der Index, dem er folgt, sodass die Rendite des Fonds die Wertentwicklung des Index im Zeitverlauf eng widerspiegelt.
Weiterlesen
Dieser Vorgang heißt Indexreplikation und hat zwei Hauptformen. Physische Replikation bedeutet, dass der ETF alle Wertpapiere des Index oder eine repräsentative Auswahl davon kauft und hält. Ein physisch replizierender S&P-500-ETF hält zum Beispiel Aktien aller 500 Unternehmen des S&P 500, gewichtet wie der Index. Ändert der Indexanbieter die Zusammensetzung des Index, passt der ETF seine Bestände an.
Synthetische Replikation funktioniert anders: Statt die Wertpapiere zu kaufen, schließt der ETF einen Swap-Vertrag mit einem Vertragspartner, meist einer Bank, die sich verpflichtet, die Rendite des Index zu zahlen. Anbieter nutzen die synthetische Replikation bei breit gestreuten Fonds seltener und häufiger bei Märkten oder Rohstoffen, die schwer zugänglich sind.
In beiden Fällen berechnet der Fonds am Ende jedes Handelstages seinen Nettoinventarwert (NAV), also den Gesamtwert der gehaltenen Vermögenswerte. Der Börsenkurs des ETF kann während des Tages leicht vom NAV abweichen, aber Arbitrage hält die Lücke klein. Der Unterschied zwischen der Rendite des ETF und der Rendite des Index heißt Tracking Difference, und bei gut geführten, breit gestreuten ETFs, die große Indizes wie den S&P 500, den FTSE 100 oder den MSCI World abbilden, beträgt sie meist nur einen Bruchteil eines Prozentpunkts pro Jahr.
Jeder ETF nennt seine Replikationsmethode in seinem Factsheet, der Zusammenfassung, die der Anbieter für jeden Fonds veröffentlicht, neben dem Index, den der Fonds abbildet, und seinen jährlichen Kosten. Diese Angaben decken die Teile davon ab, wie ETFs funktionieren, die ein Anfänger vor dem Kauf eines ersten Fonds kennen muss.
Was ist der Unterschied zwischen einem ETF und einem Investmentfonds?
Ein ETF unterscheidet sich von einem Investmentfonds vor allem darin, wie Anleger ihn kaufen und verkaufen. ETFs werden während des ganzen Tages an einer Börse zu wechselnden Marktpreisen gehandelt, während Anleger Anteile eines Investmentfonds nur einmal am Tag zum Nettoinventarwert des Fonds bei Handelsschluss kaufen und verkaufen können. ETFs haben außerdem tendenziell niedrigere Gesamtkostenquoten und keine Mindestanlage über den Preis eines einzelnen Anteils hinaus.
Weiterlesen
Der Handel während des Tages ist der sichtbarste Unterschied, denn eine ETF-Order wird in Sekunden zum aktuellen Marktpreis ausgeführt. Kauft ein Anleger einen Investmentfonds, führt der Fonds die Order nach Marktschluss zum NAV des Tagesendes aus. Für langfristige Anleger spielt dieser Unterschied in der Praxis oft keine Rolle, aber er gibt ETFs mehr Flexibilität für alle, die den genauen Preis, den sie zahlen, selbst bestimmen wollen.
Die Kosten sind der zweite Unterschied, denn breit gestreute Index-ETFs verlangen oft Gesamtkostenquoten zwischen 0,03 % und 0,20 % pro Jahr. Laut Morningstars US Fund Fee Study 2026 lag die nach Vermögen gewichtete durchschnittliche Gesamtkostenquote aktiver US-Aktienfonds 2025 bei 0,58 %, gegenüber 0,09 % bei breiten Indexfonds, und viele aktive Fonds verlangen weiterhin zwischen 0,50 % und 1,50 %. Selbst unter den indexabbildenden Investmentfonds haben ETFs wegen ihrer Struktur tendenziell einen leichten Kostenvorteil.
Die Zugänglichkeit ist der dritte Unterschied, denn viele Investmentfonds verlangen eine Mindesterstanlage, manchmal 1.000 € bis 3.000 € oder mehr. ETFs haben kein solches Minimum. Der Einstiegspreis ist der Preis eines einzelnen Anteils, der bei breit gestreuten ETFs von etwa 10 € bis zu mehreren hundert Euro reicht.
Die steuerliche Effizienz ist in den USA der vierte Unterschied, denn die Art, wie ETFs Rücknahmen abwickeln, führt meist zu weniger steuerpflichtigen Kapitalertragsausschüttungen als bei Investmentfonds. In Deutschland, wo andere Steuerregeln gelten, spielt dieser Vorteil eine geringere Rolle.
Beide Produkte können denselben Index abbilden, dieselben Wertpapiere halten und ähnliche Renditen liefern. Für einen Anfänger läuft die Wahl zwischen einem ETF und einem Investmentfonds auf Handelsflexibilität, Kosten und das Konto hinaus, das sie hält. Die folgende Tabelle vergleicht beide nach Handel, üblicher Gesamtkostenquote, Mindestanlage, steuerlicher Effizienz in den USA und Preiskontrolle.
| Dimension | ETF | Investmentfonds |
|---|---|---|
| Handel | Während des Tages an einer Börse, zu aktuellen Marktpreisen | Einmal pro Tag, zum NAV des Tagesendes |
| Übliche Gesamtkostenquote | 0,03 %–0,20 % (breit gestreuter Index) | 0,50 %–1,50 % (aktiv gemanagt) |
| Mindestanlage | Preis eines Anteils (von etwa 10 € bis zu mehreren hundert Euro), oder weniger mit Bruchstücken von Anteilen | Oft 1.000 €–3.000 € |
| Steuerliche Effizienz (USA) | Im Allgemeinen höher (weniger Kapitalertragsausschüttungen) | Im Allgemeinen niedriger (Rücknahmen können steuerpflichtige Ereignisse auslösen) |
| Preiskontrolle | Sie wählen den genauen Preis per Market- oder Limit-Order | Sie erhalten den NAV, der nach Marktschluss berechnet wird |
Welche Haupttypen von ETFs stehen Anfängern zur Verfügung?
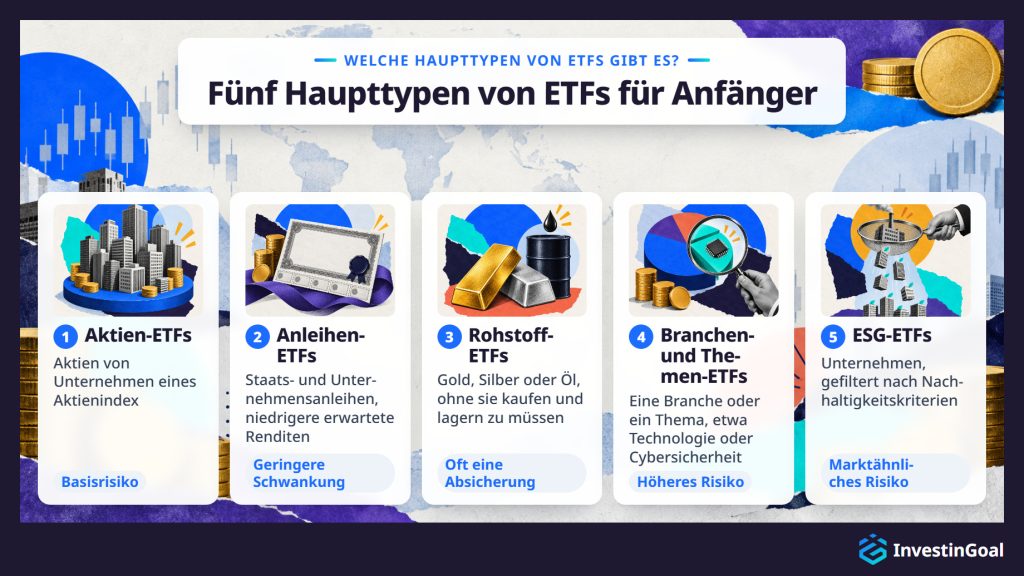
Die Haupttypen von ETFs, in die Anfänger investieren können, sind Aktien-ETFs, Anleihen-ETFs, Rohstoff-ETFs, Branchen- und Themen-ETFs sowie ESG-ETFs, und jeder gibt über einen einzigen Fonds Zugang zu einer anderen Anlageklasse oder einem anderen Anlagethema.
Aktien-ETFs sind die am weitesten verbreitete Kategorie. Sie bilden Aktienindizes nach und geben dem Anleger Eigentum an einem breiten Korb von Unternehmensaktien. Ein FTSE-100-Aktien-ETF hält die 100 größten britischen börsennotierten Unternehmen. Ein S&P-500-Aktien-ETF hält die 500 größten in den USA notierten Unternehmen. Ein MSCI-World-Aktien-ETF hält mehr als 1.200 Unternehmen in 23 Industrieländern. Für die meisten neuen Anleger ist ein einziger breit gestreuter Aktien-ETF der Ausgangspunkt ihres Portfolios.
Anleihen-ETFs halten Portfolios aus festverzinslichen Wertpapieren wie Staats- oder Unternehmensanleihen. Sie bieten niedrigere erwartete Renditen als Aktien-ETFs, aber auch geringere Schwankungen, was sie für die Diversifikation oder für Anleger mit kürzerem Anlagehorizont nützlich macht. Ein ETF, der den Bloomberg Global Aggregate Bond Index abbildet, hält zum Beispiel Staats- und Unternehmensanleihen mit Investment-Grade-Rating aus Industrie- und Schwellenländern.
Rohstoff-ETFs geben Zugang zu physischen Rohstoffen wie Gold, Silber oder Öl, ohne dass der Anleger sie kaufen und lagern muss. Ein Gold-ETF bildet zum Beispiel den Preis von Gold in Barren nach. Anleger nutzen Rohstoff-ETFs oft als Absicherung gegen Inflation oder Marktunsicherheit.
Branchen- und Themen-ETFs konzentrieren sich auf eine bestimmte Branche (etwa Technologie, Gesundheitswesen oder saubere Energie) oder ein bestimmtes Anlagethema (etwa künstliche Intelligenz oder Cybersicherheit). Sie sind konzentrierter als breit gestreute ETFs und tragen daher ein höheres branchenspezifisches Risiko, bei höherem Renditepotenzial innerhalb dieser Branche.
ESG-ETFs wenden ökologische, soziale und Governance-Kriterien auf ihre Bestände an und schließen Unternehmen aus, die bestimmte Nachhaltigkeits- oder Ethikschwellen nicht erfüllen. Ein FTSE-100-ESG-ETF würde zum Beispiel auf Grundlage von ESG-Bewertungen einen gefilterten Teil des Standardindex halten.
Jeder Typ erfüllt eine andere Rolle in einem Portfolio, und ein Anfänger muss nicht alle halten. Die meisten neuen Anleger beginnen mit einem breit gestreuten Aktien-ETF und fügen später andere ETF-Typen hinzu. Die folgende Tabelle fasst zusammen, was jeder Typ hält, welchen Beispielindex er abbildet und wie sein Risiko im Vergleich zum breiten Markt ausfällt.
| ETF-Typ | Was er hält | Beispielindex | Risiko im Vergleich zum breiten Markt |
|---|---|---|---|
| Aktien-ETF | Aktien von Unternehmen eines Aktienindex | S&P 500, MSCI World, FTSE 100 | Basis (ist der breite Markt) |
| Anleihen-ETF | Staats- und/oder Unternehmensanleihen | Bloomberg Global Aggregate Bond | Geringere Schwankung, niedrigere erwartete Rendite |
| Rohstoff-ETF | Physische Rohstoffe (Gold, Silber, Öl) | Goldpreis (Barren) | Anderes Risikoprofil, oft als Absicherung genutzt |
| Branchen-/Themen-ETF | Unternehmen einer Branche oder eines Themas | MSCI World Information Technology | Höher (auf eine Branche konzentriert) |
| ESG-ETF | Unternehmen, gefiltert nach Nachhaltigkeitskriterien | FTSE 100 ESG Select | Ähnlich wie der breite Markt, etwas enger gefasst |
Was ist der Unterschied zwischen thesaurierenden und ausschüttenden ETFs?
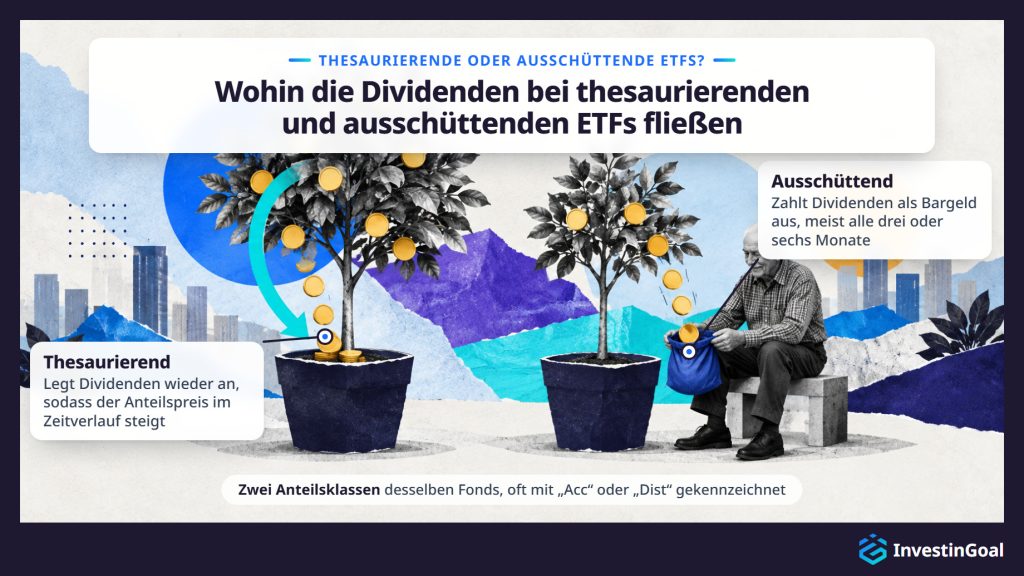
Ein thesaurierender ETF legt Dividenden im Fonds wieder an, was den Anteilspreis im Zeitverlauf steigen lässt, während ein ausschüttender ETF Dividenden in regelmäßigen Abständen als Bargeld an den Anleger auszahlt. Der Unterschied ist für Anleger in der EU und im Vereinigten Königreich am wichtigsten, die meist zwischen beiden Versionen desselben Fonds wählen können. Die beiden Versionen heißen Anteilsklassen, und ihre steuerliche Behandlung hängt vom Konto ab, das sie hält.
Weiterlesen
Der Unterschied verändert, wie Ihre Rendite sich aufzinst. Bei einem thesaurierenden ETF legt der Fonds die Dividenden automatisch wieder an. Sie erhalten keine Barauszahlungen, aber der Wert jedes Anteils wächst im Zeitverlauf, weil der Fonds die Dividenden seinem Bestand hinzufügt. Das ist im Allgemeinen einfacher, wenn es Ihnen um langfristiges Wachstum geht, weil Sie kleine Dividendenzahlungen nicht von Hand wieder anlegen müssen.
Bei einem ausschüttenden ETF zahlt der Fonds die Dividenden auf Ihr Depot aus, meist alle drei oder alle sechs Monate. Sie entscheiden dann, ob Sie diese Dividenden wieder anlegen oder ausgeben. Diese Struktur eignet sich für alle, die regelmäßige Erträge aus ihrem Portfolio wünschen.
Die Wahl zwischen thesaurierend und ausschüttend zeigt sich besonders bei UCITS-ETFs, den europäischen Fonds, die einem gemeinsamen EU-Regelwerk folgen, wo die meisten großen Fonds beide Anteilsklassen unter demselben Fondsnamen anbieten, im Fondsnamen oft mit „Acc“ oder „Dist“ gekennzeichnet. Anleger in der EU und im Vereinigten Königreich begegnen dieser Wahl, sobald sie einen ETF an einer europäischen Börse auswählen. In den USA notierte ETFs schütten Dividenden fast immer aus, daher spielt die Wahl für US-Anleger eine geringere Rolle.
Die steuerliche Behandlung thesaurierender und ausschüttender ETFs unterscheidet sich je nach Land und Kontoart.
Warum sind ETFs eine gute Geldanlage für Anfänger?
ETFs sind eine gute Geldanlage für Anfänger, weil sie breite Diversifikation, niedrige jährliche Gebühren und einfachen Handel in einem einzigen Produkt verbinden, das weder Erfahrung bei der Aktienauswahl noch ein großes Startkapital verlangt.
Diversifikation kommt mit dem ersten Kauf, denn ein breit gestreuter ETF verteilt Ihr Geld auf Hunderte oder Tausende von Unternehmen. Ein einziger ETF leistet das sofort, ganz gleich, ob er den S&P 500, den MSCI World oder den FTSE 100 abbildet. Das beseitigt das Risiko, dass die schlechte Entwicklung eines einzelnen Unternehmens das Portfolio zerstört, die Hauptgefahr beim Kauf einzelner Aktien.
Niedrige Gesamtkostenquoten machen diese Diversifikation günstig. Breit gestreute Index-ETFs verlangen typischerweise zwischen 0,03 % und 0,20 % pro Jahr, ein Anleger mit 10.000 € in einem kostengünstigen ETF zahlt also zwischen 3 € und 20 € im Jahr an Fondsgebühren. Im Vergleich dazu verlangen aktiv gemanagte Fonds häufig 0,50 % bis 1,50 %. Laut dem SPIVA U.S. Scorecard von S&P Dow Jones Indices schnitten 2025 79 % der aktiv gemanagten US-Large-Cap-Fonds schlechter ab als der S&P 500. In den 15 Jahren bis Dezember 2024 hatte in keiner Kategorie von US-Aktienfonds eine Mehrheit der aktiven Manager ihren Vergleichsindex geschlagen.
Einfachheit entsteht dadurch, dass man einen ETF genauso kauft wie eine einzelne Aktie. Sie geben über eine Broker-Plattform eine Order auf, und der Handel wird in Sekunden ausgeführt. Sie müssen keine einzelnen Unternehmen recherchieren, keine Gewinnberichte lesen und den Markt nicht timen.
Transparenz ist eingebaut, denn ETFs veröffentlichen jeden Tag die vollständige Liste ihrer Bestände. Sie wissen immer genau, was Sie besitzen.
Liquidität kommt von der Börse, an der Sie ETFs jederzeit kaufen und verkaufen können, solange der Markt geöffnet ist. Es gibt keine Sperrfrist und keine Verzögerung bei der Rücknahme.
Diese Vorteile machen ETFs in den meisten Industrieländern zum Standardeinstieg für Anfänger. Sie beseitigen das Verlustrisiko nicht, denn der ganze Markt kann fallen.
Welcher Vorteil von ETFs ist Ihnen am wichtigsten?
Wählen Sie eine Antwort und sehen Sie, wie sie im Vergleich zu anderen Lesern abschneidet.
Wie viel Geld braucht man mindestens, um in ETFs zu investieren?
Der Mindestbetrag, um in ETFs zu investieren, ist der Preis eines einzelnen Anteils, je nach Fonds von etwa 10 € bis zu mehreren hundert Euro, und viele Plattformen bieten inzwischen Bruchstücke von Anteilen oder automatische Sparpläne ab 1 € oder 25 £ im Monat an.
Weiterlesen
In den USA lassen die meisten Online-Broker Anleger Bruchstücke von Anteilen von ETFs kaufen, das heißt, Sie können 5 $ oder 10 $ in einen ETF investieren, dessen ganzer Anteil 400 $ kostet. US-Broker verlangen oft 0 $ für die Kontoeröffnung, und viele erheben keine Kommission auf ETF-Trades.
In der EU bieten Trade Republic und Scalable Capital ETF-Sparpläne ab 1 € im Monat an. Beide sind Neobroker, also Online-Broker, die hauptsächlich über eine Mobile-App arbeiten. Ein Sparplan investiert in regelmäßigen Abständen einen festen Betrag in einen gewählten ETF, sodass der Anleger weder den Kaufzeitpunkt bestimmen noch zuerst eine Einmalsumme ansparen muss.
Im Vereinigten Königreich bieten viele Plattformen regelmäßiges Investieren ab 25 £ im Monat über ein Stocks and Shares ISA oder ein allgemeines Anlagekonto an. Die Mindesteinzahlung zur Kontoeröffnung hängt von der Plattform ab, liegt aber oft zwischen 0 £ und 100 £.
Bruchstücke von Anteilen, Handel ohne Kommission und automatische Sparpläne haben die Einstiegshürde in den USA, der EU und dem Vereinigten Königreich auf einstellige Beträge gesenkt.
Wie viel kostet es, in ETFs zu investieren?
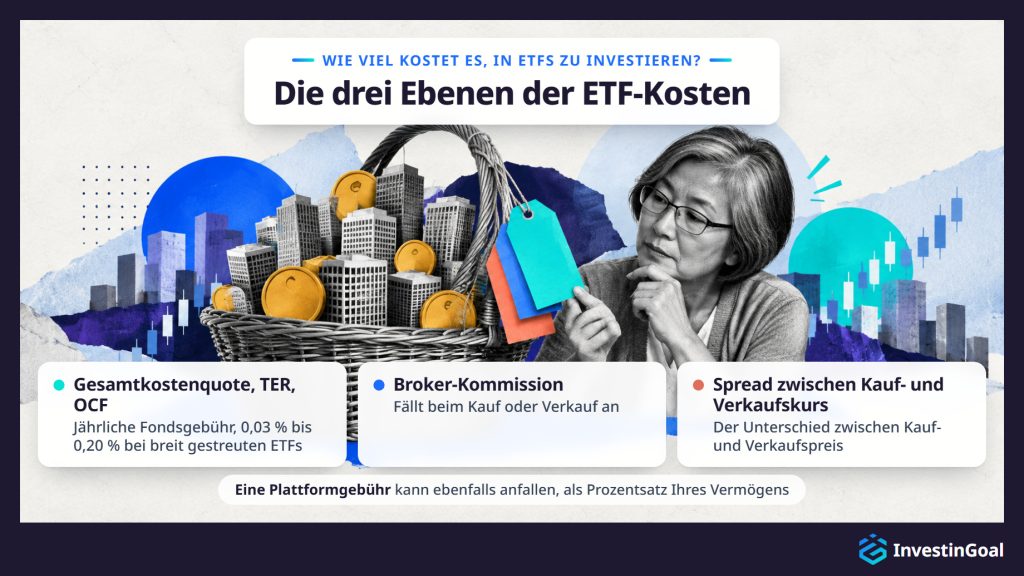
Die Kosten einer Anlage in ETFs haben drei Ebenen: die jährliche Gesamtkostenquote des Fonds (typischerweise 0,03 % bis 0,20 % bei breit gestreuten ETFs, oder 0,30 € bis 2,00 € pro Jahr für je 1.000 € Anlage), die Kommission des Brokers beim Kauf oder Verkauf und der Spread zwischen Kauf- und Verkaufskurs im Moment des Trades. Dieselben jährlichen Kosten des Fonds heißen in den USA Expense Ratio und in Europa und im Vereinigten Königreich TER (Total Expense Ratio) oder OCF (Ongoing Charges Figure). Die drei Namen bezeichnen dieselben Kosten.
Die Gesamtkostenquote sind die wichtigsten Kosten, die man verstehen muss. Der Fonds entnimmt sie automatisch seinem Vermögen, sodass Sie nie eine gesonderte Rechnung sehen. Sie verringert die Rendite des Fonds jedes Jahr um einen kleinen Betrag. Ein ETF mit einer Gesamtkostenquote von 0,07 % kostet 0,70 € pro Jahr für je 1.000 € Anlage, ein aktiv gemanagter Fonds mit 1,00 % dagegen 10,00 € für denselben Betrag. Über Jahrzehnte vergrößert der Zinseszins diese Lücke.
Broker-Kommissionen sind die zweite Ebene. Seit Ende 2019, als Charles Schwab, Fidelity und TD Ameritrade die Kommissionen auf Trades mit in den USA notierten ETFs strichen, ist der kommissionsfreie Handel bei den großen US-Online-Brokern zum Standard geworden. In Europa verlangen Neobroker oft 0 € bis 1 € pro Transaktion, traditionelle Banken dagegen unter Umständen 5 € bis 15 €. Im Vereinigten Königreich bieten Plattformen wie Trading 212 und InvestEngine kommissionsfreies ETF-Investieren an, während Hargreaves Lansdown 6,95 £ pro Online-Trade verlangt und Interactive Investor 3,99 £, und beide bieten regelmäßiges monatliches Investieren ohne Handelsgebühr an. Eine Plattformgebühr kann ebenfalls anfallen, besonders im Vereinigten Königreich, und sie ist ein Prozentsatz des Vermögens, das Sie auf der Plattform halten.
Der Spread zwischen Kauf- und Verkaufskurs ist die dritte Ebene. Er ist der Unterschied zwischen dem Preis, zu dem Sie einen ETF in einem bestimmten Moment kaufen können, und dem Preis, zu dem Sie ihn verkaufen können. Bei großen, liquiden ETFs, die wichtige Indizes abbilden, beträgt der Spread meist wenige Cent pro Anteil und hat wenig Auswirkung. Bei kleineren oder weniger liquiden ETFs kann der Spread größer sein.
ETFs kosten weit weniger als aktiv gemanagte Fonds. Niedrige Gesamtkostenquoten, sinkende Kommissionen und enge Spreads machen ETFs zu einer der günstigsten Anlagen, die Privatanlegern zur Verfügung stehen. Zusammen mit der Plattformgebühr bilden diese drei Ebenen die ETF-Gebühren, die ein Anfänger zahlt, und die folgende Tabelle vergleicht sie in den USA, der EU und dem Vereinigten Königreich.
| Kostenebene | USA | EU | Vereinigtes Königreich |
|---|---|---|---|
| Jährliche Fondsgebühr | Expense Ratio: 0,03 %–0,20 % | TER: 0,03 %–0,20 % | OCF: 0,03 %–0,20 % |
| Broker-Kommission | 0 $ bei den meisten großen Brokern (seit 2019) | 0 €–1 € bei Neobrokern; 5 €–15 € bei traditionellen Banken | 0 £ bei Trading 212, InvestEngine; 3,99 £–6,95 £ bei anderen |
| Plattformgebühr | Unüblich | Unterschiedlich; manche Neobroker erheben keine | Üblich (Prozentsatz des Vermögens oder feste jährliche Gebühr) |
| Spread zwischen Kauf- und Verkaufskurs | Wenige Cent pro Anteil bei großen, liquiden ETFs in allen Rechtsordnungen; größer bei kleineren oder weniger liquiden ETFs | ||
Wie werden ETFs besteuert?
ETFs werden nach dem Wohnsitzland des Anlegers und der Kontoart besteuert, die sie hält, und in Deutschland gibt es kein steuerbegünstigtes Konto, das die Steuer auf ETFs senkt.
Weiterlesen
In Deutschland unterliegen Gewinne und Dividenden der 25 % Abgeltungsteuer zuzüglich Solidaritätszuschlag, nach einem jährlichen Freibetrag von 1.000 €, und thesaurierende ETFs zahlen jeden Januar eine Vorabpauschale. Auch die Plattform, die das Konto führt, spielt eine Rolle, denn eine deutsche Plattform behält die Abgeltungsteuer ein und führt sie ab, während der Anleger sie bei einer ausländischen Plattform selbst erklärt. Dividenden, die US-Unternehmen an in Europa domizilierte ETFs zahlen, unterliegen außerdem einer Quellensteuer, die die USA an der Quelle einbehalten. Das ist teilweise der Grund, warum viele europäische ETFs in Irland domiziliert sind, wo ein günstiges Steuerabkommen mit den USA den Satz senkt.
Die Steuerregeln ändern sich von Land zu Land und im Lauf der Zeit. Deutschland hat kein steuerbegünstigtes Konto für ETFs, daher gelten dieselben Steuerregeln für jedes ETF-Konto.
Welche Risiken birgt die Anlage in ETFs?
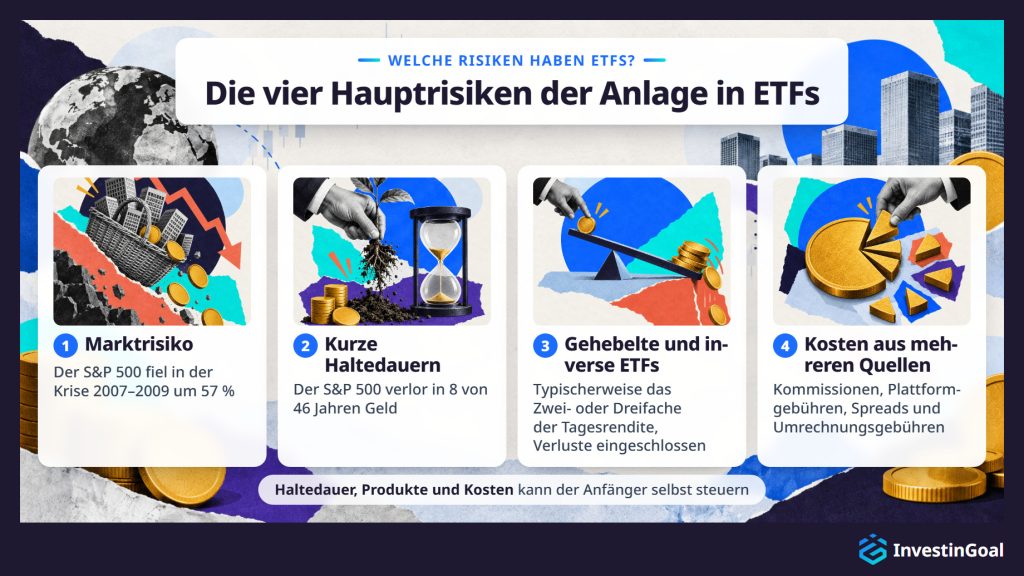
Die Hauptrisiken einer Anlage in ETFs sind das Marktrisiko, kurze Haltedauern, gehebelte und inverse ETFs sowie Kosten aus mehreren Quellen. Der gesamte Index kann fallen, und breite Marktrückgänge von 30–50 % hat es in der Vergangenheit gegeben. Eine kurze Haltedauer macht einen Verlust wahrscheinlicher, gehebelte und inverse ETFs verstärken Verluste und eignen sich nicht für Anfänger, und Gebühren, die niemand überwacht, können einen großen Teil der Rendite aufzehren.
- Das Marktrisiko ist das grundlegendste, denn ein ETF, der den S&P 500 oder den MSCI World abbildet, fällt, wenn diese Märkte fallen. Diversifikation verringert die Auswirkung des Rückgangs eines einzelnen Unternehmens, schützt aber nicht vor breiten Marktabschwüngen. In der Finanzkrise 2007–2009 fiel der S&P 500 laut Daten der Federal Reserve von seinem Höchststand im Oktober 2007 bis zu seinem Tiefpunkt im März 2009 um 57 %. Im COVID-19-Crash fiel der S&P 500 zwischen dem 19. Februar und dem 23. März 2020 um 34 %, ein Rückgang, der nur 23 Handelstage dauerte.
- Kurze Haltedauern erhöhen die Wahrscheinlichkeit eines Verlusts. Von 1980 bis 2025 verlor der S&P 500 einschließlich Dividenden in 8 von 46 Kalenderjahren Geld, ungefähr in einem Jahr von sechs. Über längere Zeiträume sinkt die Verlustwahrscheinlichkeit stark, erreicht aber nicht null. Anarkulova, Cederburg und O’Doherty untersuchten Aktienmarktdaten aus 39 Industrieländern zwischen 1841 und 2019, in einer im Journal of Financial Economics veröffentlichten Studie. Sie stellten fest, dass ein Anleger selbst über 30 Jahre eine Wahrscheinlichkeit von etwa 12 % für eine negative reale Rendite hat. Deshalb sind ETFs im Kern eine langfristige Geldanlage, und deshalb sollten Anfänger kein Geld anlegen, das sie kurzfristig brauchen könnten.
- Gehebelte und inverse ETFs sind Produkte, die Anfänger ganz meiden sollten. Gehebelte ETFs nutzen Derivate, um die Tagesrendite eines Index zu vervielfachen, typischerweise um das Zwei- oder Dreifache, was auch die Verluste vervielfacht. Inverse ETFs zielen darauf, zu gewinnen, wenn ein Index fällt, und verlieren an Wert, wenn der Index steigt. Beide sind kurzfristige Handelsinstrumente, keine langfristigen Anlagen, und weil ihre Rendite jeden Tag zurückgesetzt wird, können sie Geld verlieren, selbst wenn der Index am Ende eines Zeitraums dort steht, wo er begonnen hat.
- Kosten aus mehreren Quellen summieren sich. Die Gesamtkostenquoten einzelner ETFs sind niedrig, aber zu den Gesamtkosten einer Anlage gehören auch Broker-Kommissionen, Plattformgebühren, Spreads und Umrechnungsgebühren. Ein Anleger, der diese Ebenen nicht kennt, kann mehr von der Rendite verlieren als erwartet, besonders bei häufigen kleinen Käufen.
Breit gestreute Index-ETFs, die über lange Zeiträume gehalten wurden, haben in der Vergangenheit starke Renditen geliefert, aber die Wertentwicklung der Vergangenheit garantiert keine künftigen Ergebnisse. Ein Anfänger kann drei der vier ETF-Risiken steuern: die Haltedauer, die Wahl der Produkte und die Kosten.
War Ihnen vor diesem Abschnitt bewusst, dass ein breit gestreuter ETF bei einem Crash mehr als 50 % verlieren kann?
Wählen Sie eine Antwort und sehen Sie, wie sie im Vergleich zu anderen Lesern abschneidet.
Wie fangen Anfänger an, in ETFs zu investieren?
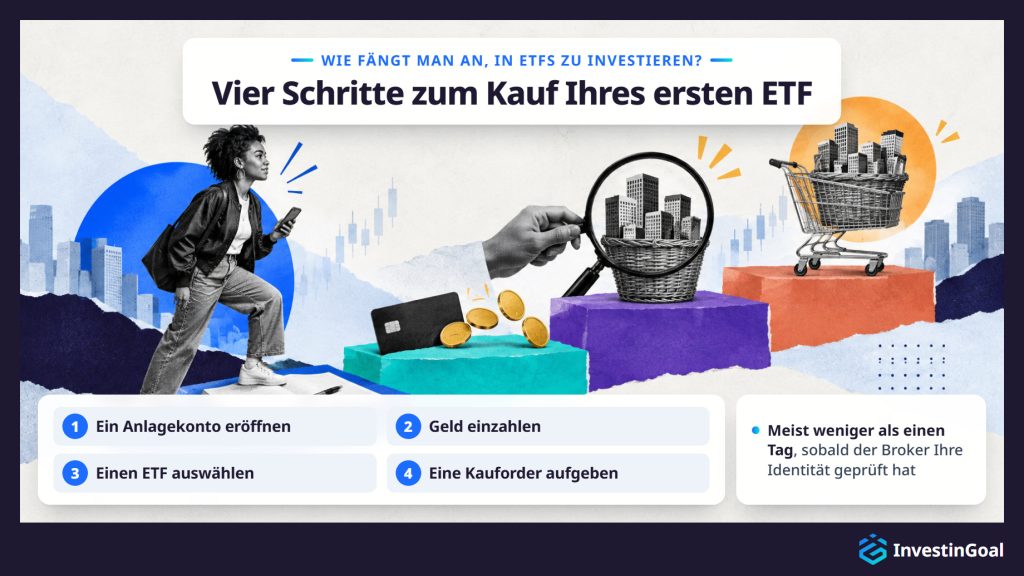
Anfänger fangen an, in ETFs zu investieren, indem sie ein Konto bei einem regulierten Broker eröffnen, Geld einzahlen, einen ETF auswählen und eine Kauforder aufgeben, was meist weniger als einen Tag dauert, sobald der Broker ihre Identität geprüft hat.
- Ein Anlagekonto eröffnen. Wählen Sie eine in Deutschland oder in einem anderen EU-Land regulierte Plattform und registrieren Sie sich, das heißt, Sie senden Ausweisdokumente, damit die Plattform Ihr Konto prüfen kann, wie es die Vorschriften zur Geldwäschebekämpfung verlangen. In Deutschland ist die Kontoart ein normales Depot, denn Deutschland hat kein steuerbegünstigtes Konto für ETFs.
- Geld einzahlen. Sobald der Broker Ihr Konto geprüft hat, überweisen Sie Geld von Ihrem Bankkonto. Die meisten Plattformen schreiben Einzahlungen innerhalb eines Geschäftstages gut, und manche bieten Sofort-Einzahlungen per Debitkarte oder Sofortüberweisung an.
- Einen ETF auswählen. Suchen Sie den ETF über den Namen des Fonds, sein Kürzel (Ticker) oder seine ISIN, mit der Suchfunktion, die jede Plattform hat. Wenn Sie noch nicht entschieden haben, welchen ETF Sie kaufen möchten, treffen Sie diese Entscheidung, bevor Sie eine Order aufgeben.
- Eine Kauforder aufgeben. Geben Sie die Anzahl der Anteile ein, oder den Geldbetrag, wenn die Plattform Bruchstücke von Anteilen anbietet, und wählen Sie eine Orderart. Eine Market-Order kauft sofort zum aktuellen Marktpreis. Eine Limit-Order legt einen Höchstpreis fest, den Sie zu zahlen bereit sind, und wird nur ausgeführt, wenn der Markt diesen Preis erreicht. Bei liquiden, breit gestreuten ETFs genügt während der normalen Handelszeiten meist eine Market-Order.
Diese vier Schritte sind in jedem Land gleich. Die Kontoart, die Regeln und die Plattformen ändern sich von Land zu Land, und sie bestimmen, wie Anfänger in Deutschland mit dem Investieren in ETFs beginnen.
Das einfachste ETF-Setup braucht zwei Entscheidungen, einen breit gestreuten globalen Fonds und eine Plattform. Danach erledigt ein automatischer monatlicher Kauf die Arbeit, ohne Rebalancing und ohne Änderungen an der Aufteilung.
 Filippo UcchinoMitgründer, CEO und Chefredakteur von InvestinGoal
Wie investieren Anfänger in Deutschland in ETFs?
In Deutschland investieren Anfänger in ETFs, indem sie ein Konto bei einer Plattform wie Trade Republic, Scalable Capital oder DEGIRO eröffnen und UCITS-ETFs kaufen, oft über automatische Sparpläne.
Weiterlesen
Die Regeln für den Verkauf von Anlageprodukten an Privatanleger in der gesamten Europäischen Union stammen aus MiFID II, der Richtlinie über Märkte für Finanzinstrumente. MiFID II verpflichtet Broker, alle Kosten offenzulegen, bevor der Kunde investiert. Vor dem Verkauf eines komplexen Produkts muss der Broker außerdem prüfen, ob der Kunde über das Wissen verfügt, es zu verstehen. In Deutschland setzt die Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) diese Regeln durch, und eine in einem anderen EU-Land zugelassene Plattform kann Anleger in Deutschland ebenfalls über den europäischen Pass bedienen. Fällt eine in Deutschland zugelassene Plattform aus, zahlt die Entschädigungseinrichtung der Wertpapierhandelsunternehmen (EdW) den Kunden der Plattform bis zu einer festgelegten Grenze. Die Kunden einer in einem anderen EU-Land zugelassenen Plattform sind durch das Entschädigungssystem dieses Landes abgesichert.
ETF-Sparpläne sind ein besonderes Merkmal des europäischen Marktes. Sie lassen Anleger wiederkehrende Käufe eines gewählten ETF zu einem festen Betrag und in einem festen Intervall (wöchentlich, monatlich oder vierteljährlich) einrichten, und viele Neobroker bieten diese Pläne ohne Transaktionsgebühren an. Ein Sparplan automatisiert die Anlage und macht es überflüssig, die Käufe zu timen, was ihn gut für das regelmäßige Anlegen kleiner Beträge eignet. In Deutschland werden ETF-Sparpläne von Scalable Capital, Trade Republic und Smartbroker+ angeboten, alle ab 1 € pro Rate.
Anleger in Deutschland kaufen UCITS-ETFs, die einem gemeinsamen EU-Rahmen mit Standards für Diversifikation, Transparenz und Anlegerschutz folgen. iShares, Vanguard, Amundi, Xtrackers und die anderen großen Anbieter bieten große Auswahlen an UCITS-ETFs, die an Börsen wie Euronext, XETRA und Borsa Italiana notiert sind. Deutschland hat kein steuerbegünstigtes Konto für ETFs, daher halten Anleger ETFs in einem normalen Depot.
Können Anleger in Deutschland US-ETFs kaufen?
Nein. Privatanleger in Deutschland können keine in den USA notierten ETFs kaufen, denn ein Fonds, der an sie verkauft wird, braucht ein kurzes Standarddokument, das in den USA notierte ETFs nicht haben. In der EU ist das das Basisinformationsblatt (Key Information Document, KID), das die PRIIPs-Verordnung verlangt.
Beliebte in den USA notierte ETFs sind daher für Privatanleger in Deutschland nicht verfügbar. Dazu gehören VOO (Vanguard S&P 500), SPY (der SPDR S&P 500 ETF, verwaltet von State Street Global Advisors) und VTI (Vanguard Total Stock Market), die amerikanische Anlageratgeber oft nennen.
Allerdings sind UCITS-Entsprechungen fast jedes großen US-ETF an europäischen Börsen verfügbar. Vanguard, iShares und andere Anbieter bieten UCITS-Versionen ihrer beliebtesten Fonds an, die dieselben Indizes mit vergleichbarer Wertentwicklung abbilden. Ein UCITS-S&P-500-ETF bildet zum Beispiel denselben Index ab wie VOO oder SPY und liefert nahezu identische Renditen, und der kleine Unterschied kommt von den Nachbildungsmethoden und den Gebühren.
Viele dieser UCITS-Entsprechungen sind in Irland domiziliert, das ein günstiges Quellensteuerabkommen mit den USA hat. Das irische Domizil senkt die Quellensteuer auf Dividenden von US-Unternehmen von 30 % auf 15 %, was in Irland domizilierte UCITS-ETFs zum steuerlich effizientesten Weg für Anleger in Deutschland macht, US-Aktien zu halten.
Wenn ein US-Ratgeber einen ETF mit seinem US-Ticker empfiehlt, suchen Sie die UCITS-Entsprechung an Ihrer heimischen Börse. Das Anlageengagement ist dasselbe, und in manchen Fällen gibt es die UCITS-Version sowohl als thesaurierende als auch als ausschüttende Anteilsklasse, eine Wahl, die die in den USA notierte Version nicht bietet.
Wie wählen Anfänger ihren ersten ETF aus?
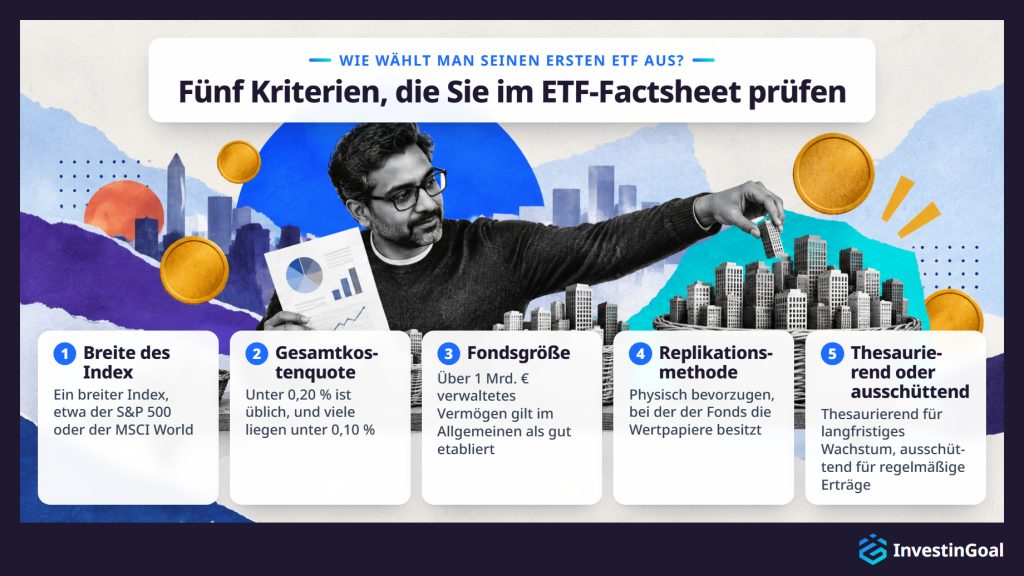
Anfänger wählen ihren ersten ETF aus, indem sie mit einem breit gestreuten, kostengünstigen Indexfonds beginnen und ihn an fünf Kriterien prüfen: dem Index, den er abbildet, seiner jährlichen Gesamtkostenquote, seiner Fondsgröße und Liquidität, seiner Replikationsmethode (physisch oder synthetisch) und der Frage, ob er Dividenden thesauriert oder ausschüttet.
Die Breite des Index ist das erste Kriterium, und ein erster ETF sollte einen breiten, gut diversifizierten Index abbilden statt einer engen Branche oder eines Themas. Die drei häufigsten Ausgangspunkte sind der S&P 500 (die 500 größten US-Unternehmen), der MSCI World (nur Industrieländer) und ein globaler Index aus Industrie- und Schwellenländern wie der MSCI ACWI (All Country World Index) oder der FTSE All-World. Je breiter der Index, desto diversifizierter die Anlage.
Die Gesamtkostenquote ist das zweite Kriterium, denn von Fonds, die denselben Index abbilden, liefert der mit der niedrigeren Gesamtkostenquote im Zeitverlauf, sonst gleiche Bedingungen vorausgesetzt, etwas höhere Nettorenditen. Bei breit gestreuten ETFs sind Gesamtkostenquoten unter 0,20 % üblich, und viele liegen unter 0,10 %.
Die Fondsgröße ist das dritte Kriterium, und sie beeinflusst die Liquidität und wie lange ein Fonds besteht. Größere Fonds haben tendenziell engere Spreads, eine geringere Tracking Difference und ein geringeres Schließungsrisiko. Ein Fonds mit über 1 Mrd. € verwaltetem Vermögen gilt im Allgemeinen als gut etabliert. Fonds unter 100 Mio. € können höhere Handelskosten haben und werden eher geschlossen.
Die Replikationsmethode ist das vierte Kriterium, und die meisten neuen Anleger sollten physisch replizierende ETFs, bei denen der Fonds die zugrunde liegenden Wertpapiere besitzt, gegenüber synthetischen ETFs bevorzugen, die Swap-Verträge nutzen. Physische Replikation ist einfacher zu verstehen und trägt kein Gegenparteirisiko aus Swap-Verträgen.
Thesaurierend oder ausschüttend ist das fünfte Kriterium, und die Wahl hängt von Ihren Zielen und Ihrer steuerlichen Situation ab. Thesaurierende ETFs sind für langfristiges Wachstum tendenziell einfacher. Ausschüttende ETFs eignen sich für alle, die regelmäßige Erträge wünschen.
Zusammen angewendet grenzen diese fünf Kriterien die Auswahl auf eine kurze Liste von Fonds ein. Das Factsheet jedes ETF zeigt alle fünf, sodass ein Anfänger einen ETF auswählen kann, indem er einige Factsheets nebeneinander vergleicht.
Wie wählt man die richtige Plattform für die Anlage in ETFs aus?
Sie wählen die richtige Plattform für die Anlage in ETFs aus, indem Sie vier Faktoren prüfen: das Angebot an ETFs, die gesamte Kostenstruktur (Transaktionsgebühren, Plattformgebühren und etwaige Depotgebühren), ob die Plattform in Ihrem Land reguliert ist und ob sie die Kontoart anbietet, die Sie brauchen, etwa einen ETF-Sparplan.
Das ETF-Angebot ist der erste Faktor, denn eine Plattform ist nur nützlich, wenn sie die ETFs führt, die Sie kaufen möchten. Manche Plattformen bieten Zugang zu Tausenden von ETFs an mehreren Börsen, andere bieten eine kleinere Auswahl. Für breit gestreute Index-ETFs haben die meisten großen Plattformen eine ausreichende Abdeckung, aber wenn Sie sich für bestimmte Themen- oder Regionen-ETFs interessieren, prüfen Sie vor der Kontoeröffnung, ob die Plattform sie führt.
Die Kostenstruktur ist der zweite Faktor, und zu den Gesamtkosten einer Plattform gehören Kommissionen pro Trade, laufende Plattformgebühren (ein Prozentsatz des Vermögens oder eine feste monatliche oder jährliche Gebühr), Depotgebühren und alle Gebühren für die Währungsumrechnung, wenn Sie ETFs in einer Fremdwährung kaufen. Eine Plattform ohne Kommissionen, aber mit hoher jährlicher Plattformgebühr kann über die Zeit mehr kosten als eine mit kleiner Gebühr pro Trade und ohne Plattformgebühr. Der Vergleich sollte die Gesamtkosten für Ihre erwartete Handelshäufigkeit und Portfoliogröße betrachten.
Die Regulierung ist der dritte Faktor, und sie schließt jede Plattform aus, die sie nicht erfüllt, ganz gleich, wie niedrig die Kosten oder wie groß das Angebot sind. In Deutschland muss die Plattform MiFID II einhalten und von der BaFin oder von der Behörde eines anderen EU-Landes zugelassen sein, etwa der CySEC in Zypern. Die Regulierung verpflichtet die Plattform, das Vermögen der Kunden getrennt von ihrem eigenen Geld zu halten, und gibt Ihnen Zugang zu einem Entschädigungssystem, falls die Plattform ausfällt. Für eine in Deutschland zugelassene Plattform ist dieses System die EdW.
Die Kontoart ist der vierte Faktor. Anleger in Deutschland möchten vielleicht einen Sparplan für automatisches, regelmäßiges Investieren. Bietet die Plattform die Kontoart, die Sie brauchen, nicht an, spielen die anderen drei Faktoren keine Rolle.
Zusammen angewendet grenzen die vier Faktoren die Auswahl auf zwei oder drei Plattformen ein. Ein Anfänger kann diese ETF-Plattformen dann nebeneinander vergleichen, auf der Website oder in den ETF-Apps, die die meisten von ihnen anbieten.
Ist es möglich, ETFs zu handeln, statt in sie zu investieren?
Ja, Anleger können ETFs handeln, statt in sie zu investieren, kurzfristig oder über CFDs, aber dieser Ansatz birgt ein viel höheres Risiko und höhere Kosten als langfristiges Investieren und eignet sich nicht für Anfänger, die ihr erstes Portfolio aufbauen.
Weiterlesen
ETF-Trading im kurzfristigen Sinn bedeutet, ETFs über Tage, Wochen oder Monate zu kaufen und zu verkaufen, um von Kursbewegungen zu profitieren, statt sie über Jahre zu halten, um das langfristige Wachstum des Index mitzunehmen. Dieser Ansatz verlangt immer wieder genaue Timing-Entscheidungen. Brad Barber und Terrance Odean werteten im Handbook of the Economics of Finance die Forschung zu Privatanlegern aus und stellten fest, dass Privatanleger schlechter abschneiden als Standard-Vergleichsmaßstäbe wie kostengünstige Indexfonds, wobei die häufigsten Trader die niedrigsten Nettorenditen erzielen.
Der CFD-Handel (Contract for Difference) mit ETFs lässt Anleger mit Hebel auf ETF-Kurse spekulieren, das heißt, sie kontrollieren eine größere Position, als ihr Kapital normalerweise erlauben würde. Der Hebel verstärkt Gewinne und Verluste gleichermaßen, und es ist möglich, mehr als die ursprüngliche Anlage zu verlieren. CFDs sind für Privatanleger in den USA nicht verfügbar, aber im Vereinigten Königreich und in der EU unter strengen Regeln erhältlich, darunter Hebelgrenzen und Schutz vor Nachschusspflicht, festgelegt von der FCA im Vereinigten Königreich und von den nationalen Aufsichtsbehörden in der EU.
Langfristiges Investieren in ETFs ist eine Strategie, die auf Diversifikation, Zinseszins und niedrigen Kosten beruht. Kurzfristiger Handel ist eine andere Tätigkeit, mit einem anderen Risikoprofil, höheren Kosten und einer viel geringeren Erfolgswahrscheinlichkeit für unerfahrene Teilnehmer. Zeithorizont, Kosten und Risikobereitschaft trennen Trading vom Investieren.
