Investieren für Anfänger bedeutet, Geld in Finanzanlagen wie Aktien, Anleihen oder Fonds anzulegen, um über die Zeit Vermögen aufzubauen. Im Gegenzug nimmt man in Kauf, dass ihr Wert sinken kann. Dieses Risiko ist der Preis für Renditen, die ein Sparkonto nicht erreichen kann. Über Zeiträume von mehreren Jahrzehnten lagen diese Renditen bei breiten Aktienindizes wie dem S&P 500 und dem MSCI World Index im Schnitt bei etwa 7–10 % pro Jahr, ohne Garantie für ein einzelnes Jahr. Für Anfänger ist der übliche Einstieg ein kostengünstiger Indexfonds oder ETF, der über eine regulierte Plattform gekauft und jeden Monat aufgestockt wird.
Sparen hält das Geld bis zur Grenze der Einlagensicherung sicher. Geld mit niedriger Verzinsung verliert aber jedes Jahr durch die Inflation an Kaufkraft. Trading zielt auf kurzfristige Kursbewegungen und verlangt anderes Wissen, andere Werkzeuge und mehr Zeit. Investieren hält Anlagen über Jahre oder Jahrzehnte, und diese Jahre lassen den Zinseszins wirken. Eine Anlage von 1.000 €, die jährlich um 7 % wächst, erreicht nach 30 Jahren etwa 7.600 €, weil die Gewinne jedes Jahres eigene Erträge abwerfen.
Anfänger können einen Teil oder den gesamten angelegten Betrag verlieren, denn dieselben Märkte, die Geld vermehren, können es auch schrumpfen lassen. In der Finanzkrise von 2008 fiel der S&P 500 vom Höchststand bis zum Tiefpunkt um etwa 57 %. Auf drei Risiken stoßen Anfänger zuerst: das Marktrisiko, das Liquiditätsrisiko und das Klumpenrisiko. Bevor der erste Euro angelegt wird, schaffen Anfänger drei Voraussetzungen: einen Notgroschen für 3–6 Monate Lebenshaltungskosten, hochverzinste Schulden unter Kontrolle und einen Anlagehorizont von mindestens fünf Jahren.
Sind die Voraussetzungen erfüllt, entscheiden Anfänger, was sie kaufen. Passives Investieren bildet einen Marktindex nach, statt Einzelaktien auszuwählen. Für Anfänger ist es die Standardlösung, weil über 15-Jahres-Zeiträume etwa 85–90 % der aktiv gemanagten Large-Cap-Fonds ihre Vergleichsgröße nicht schlagen. Die sechs wichtigsten Anlageformen sind Aktien, Anleihen, ETFs, Investmentfonds, Indexfonds und Robo-Advisor. Kryptowährungen bleiben ein spekulatives Asset außerhalb dieser Gruppe. Der Indexfonds passt zur ersten Anlage, weil er mit einem einzigen Kauf Hunderte oder Tausende Unternehmen enthält. Seine Kosten zählen trotzdem, denn Ordergebühren, die Gesamtkostenquote (TER), der Bid-Ask-Spread und Depotgebühren wirken über Jahrzehnte gegen die Rendite.
Der Einstieg folgt sechs Schritten: ein Ziel festlegen, die Voraussetzungen bestätigen, eine regulierte Plattform wählen, ein Konto eröffnen, die erste Anlage tätigen und regelmäßige Einzahlungen automatisieren. Der Betrag ist eine kleinere Hürde, als die meisten Anfänger annehmen. Viele Plattformen akzeptieren 1 €, und 50 € im Monat genügen, um eine breit gestreute Position aufzubauen. Am häufigsten machen Anfänger diese Fehler: den Markt timen, bei einem Kursrückgang in Panik verkaufen, ohne Notgroschen investieren, das Kapital in einem einzigen Wert bündeln und die Gebühren ignorieren. Ein Indexfonds schützt vor dem Klumpenrisiko, weil er die Streuung automatisch mitliefert.
Ein Anlageplan verbindet die Schritte durch fünf Bausteine: ein finanzielles Ziel, einen Anlagehorizont, eine ehrliche Einschätzung der Risikobereitschaft, eine Asset Allocation und einen Zeitplan für die Kontrolle. Der Plan stützt sich auf zwei Strategien, die wenige Entscheidungen verlangen: passives Investieren in Indexfonds und den Cost-Average-Effekt, bei dem in regelmäßigen Abständen ein fester Betrag angelegt wird. Das Geld bleibt mindestens fünf Jahre angelegt, denn kürzere Zeiträume setzen Anleger einer viel größeren Bandbreite von Ergebnissen aus. Es liegt in einem Depot bei einem regulierten Broker oder einer regulierten Plattform. Anfänger wählen die Plattform zuerst nach der Regulierung und dann nach Produkten, Gebühren, Mindesteinzahlung und Bedienbarkeit.
Was ist Ihr wichtigstes Ziel beim Lesen dieses Leitfadens?
Wählen Sie eine Antwort und sehen Sie, wie sie im Vergleich zu anderen Lesern abschneidet.
Was bedeutet Investieren?
Investieren heißt, Geld in Finanzanlagen wie Aktien, Anleihen oder Fonds anzulegen, in der Erwartung, Erträge zu erzielen und über die Zeit Vermögen aufzubauen. Anders als beim Ausgeben oder Sparen nimmt man beim Investieren die Möglichkeit eines Verlusts in Kauf, um die Chance auf Wachstum des ursprünglichen Kapitals zu erhalten.
Der Unterschied ist wichtig, weil er das Verhältnis von Risiko und Ertrag festlegt, das hinter jeder Anlageentscheidung steht. Wenn Sie investieren, gehen Sie ein Marktengagement ein. Der Wert Ihrer Anlagen bewegt sich mit den Märkten, an die sie gebunden sind. Dieses Engagement schafft die Chance auf Wachstum, aber es macht auch Verluste möglich. Kapital in Finanzanlagen zu stecken ist die bewusste Entscheidung, Erträge anzustreben, die Sparen allein nicht liefern kann.
Investieren unterscheidet sich vom Sparen vor allem bei Risiko und Ertrag. Geld auf einem regulierten Sparkonto trägt kein Marktrisiko und ist in der Regel bis zu einer festgelegten Grenze durch die Einlagensicherung geschützt. Angelegtes Geld dagegen ist Marktschwankungen ausgesetzt und kann unter den ursprünglichen Betrag fallen.
Ein Sparkonto schützt Ihr Kapital nominal. In Deutschland sichert die Entschädigungseinrichtung deutscher Banken (EdB) bis zu 100.000 € pro Einleger und Bank ab. Diese Grenze legt die EU-Einlagensicherungsrichtlinie (DGSD) in jedem Mitgliedstaat fest. Der Preis dafür ist, dass der Zinssatz auf Sparkonten meist niedrig ist und in vielen Phasen unter der Inflationsrate liegt. Das Geld ist also in absoluten Zahlen sicher, verliert aber mit der Zeit an Kaufkraft. So kauft man mit 10.000 € in zehn Jahren weniger als heute, es sei denn, das Wachstum hält mindestens mit der Inflation Schritt.
Investieren kehrt diesen Kompromiss des Sparkontos um. Für marktabhängige Anlagen gibt es keine Einlagensicherung, und der Wert Ihrer Bestände kann sinken. Dafür liegt der mögliche Ertrag über längere Zeiträume deutlich höher, und deshalb gibt es Investieren als eigenes Finanzinstrument. Für Anfänger lautet die nützliche Frage, welches Geld aufs Sparkonto gehört und welches in die Geldanlage. Kurzfristiger Bedarf und Notreserven gehören auf Sparkonten und andere Konten, die das Kapital schützen. Geld, das Sie fünf Jahre oder länger nicht brauchen, ist der Bereich, in dem Investieren sinnvoll wird.
Investieren unterscheidet sich vom Trading im Zeithorizont und in der Absicht. Anleger halten Anlagen über Jahre oder Jahrzehnte, um schrittweise Vermögen aufzubauen. Trader kaufen und verkaufen dagegen häufig, manchmal innerhalb eines einzigen Tages, um von kurzfristigen Kursbewegungen zu profitieren.
Langfristiges Investieren und aktives Trading verlangen unterschiedliches Wissen, unterschiedliche Werkzeuge und einen unterschiedlichen Zeitaufwand. Ein Buy-and-Hold-Anleger, der einen breit gestreuten Indexfonds kauft und monatlich einzahlt, braucht außer einer vierteljährlichen Überprüfung keine Marktbeobachtung. Ein Trader, der täglich einzelne Positionen kauft und verkauft, braucht Echtzeitdaten, Kenntnisse der technischen Analyse und die Fähigkeit, Risiken mit Hebel zu steuern. Beide Tätigkeiten teilen sich dasselbe Finanzsystem, gehen aber in fast jeder praktischen Hinsicht auseinander. Der Unterschied zwischen Investieren und Trading entscheidet darüber, welche Fähigkeiten, Kosten und Risikobereitschaften jeweils gelten.
Warum sollte man mit dem Investieren beginnen?
Man sollte mit dem Investieren beginnen, weil Sparkonten allein mit der Zeit nicht mit der Inflation Schritt halten. Geld mit niedriger Verzinsung verliert jedes Jahr an Kaufkraft, während angelegtes Kapital über Jahrzehnte wachsen und sich vermehren kann. Breite Aktienindizes wie der S&P 500 und der MSCI World Index haben über Zeiträume von mehreren Jahrzehnten historisch eine durchschnittliche Jahresrendite von etwa 7–10 % erzielt. Sparkonten haben diesen Wert nur selten erreicht.
Liegt die Inflation bei 2–3 % pro Jahr und Ihr Erspartes bringt 1 %, verlieren Sie real in jedem Jahr Boden, in dem Sie warten. Über 20 oder 30 Jahre wird dieser Abstand enorm. Geld vor Verlusten zu schützen reicht nicht, um langfristig Vermögen aufzubauen. Dafür muss das Geld arbeiten und schneller wachsen als die Lebenshaltungskosten.
Die Zahl von 7–10 % pro Jahr für historische Aktienrenditen bezieht sich auf breite, gestreute Marktindizes, gemessen über Zeiträume von 20 Jahren oder mehr. Sie ist keine Garantie, und einzelne Jahre können negativ ausfallen. Das langfristige Muster ist aber der Grund, warum Investieren und nicht Sparen allein die Standardempfehlung für den Vermögensaufbau ist. Je früher Sie beginnen, desto mehr Jahre hat der Zinseszins zum Wirken. Und desto weniger müssen Sie insgesamt einzahlen, um dasselbe Ergebnis zu erreichen.

Filippo Ucchino
Mitbegründer und CEO von InvestinGoal - Introducing Broker
Was ist Ihr wichtigster Grund, investieren zu wollen?
Wählen Sie eine Antwort und sehen Sie, wie sie im Vergleich zu anderen Lesern abschneidet.
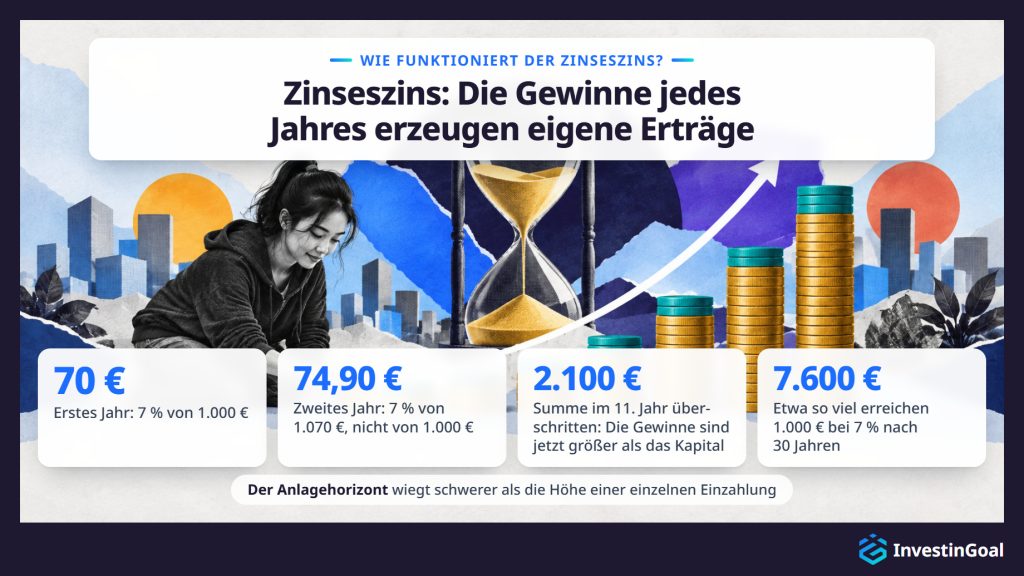
Der Zinseszins funktioniert, indem Erträge wieder angelegt werden. So erzeugt jede folgende Periode Gewinne nicht nur auf den ursprünglichen Betrag, sondern auf das gesamte bisher angesammelte Wachstum. Bei Aktienanlagen spricht man genauer von Zinseszinseffekt oder Wachstum durch Wiederanlage, weil die Wachstumsrate von Jahr zu Jahr schwankt und nicht wie bei einem Sparkonto fest ist. Das Prinzip ist jedoch dasselbe. Eine Anlage von 1.000 €, die jährlich um 7 % wächst, legt nicht einfach jedes Jahr 70 € dazu. Sie erreicht nach 30 Jahren etwa 7.600 €, weil die Gewinne jedes Jahres zur Basis hinzukommen und in der folgenden Periode eigene Erträge erzeugen.
Die Aufschlüsselung Jahr für Jahr zeigt, wie der Zinseszins funktioniert. Im ersten Jahr bringen 7 % von 1.000 € einen Gewinn von 70 €. Im zweiten Jahr werden die 7 % auf 1.070 € angewendet und nicht auf 1.000 €, und das ergibt 74,90 €. Der Unterschied wirkt anfangs klein, aber die Beschleunigung ist exponentiell. Im 11. Jahr sind die bis dahin angesammelten Gewinne zusammen größer als das ursprüngliche Kapital, und die Summe hat 2.100 € überschritten. Im 30. Jahr beträgt die Summe mehr als das Siebenfache dessen, womit Sie begonnen haben, obwohl Sie nach der ersten Einzahlung nichts mehr hinzugefügt haben.
Der Anlagehorizont wiegt schwerer als die Höhe einer einzelnen Einzahlung. Wer fünf Jahre früher mit einem bescheidenen Betrag beginnt, kommt auf eine größere Endsumme als jemand, der später mit einem größeren Betrag startet, weil das frühe Geld mehr Zinseszinsperioden vor sich hat. Das ist der konkreteste Grund, so früh wie möglich mit dem Investieren zu beginnen, sobald die drei Voraussetzungen erfüllt sind. Deshalb ist die Zeit die mächtigste Größe, die Anfänger selbst steuern können.
Welche Hauptrisiken hat das Investieren für Anfänger?
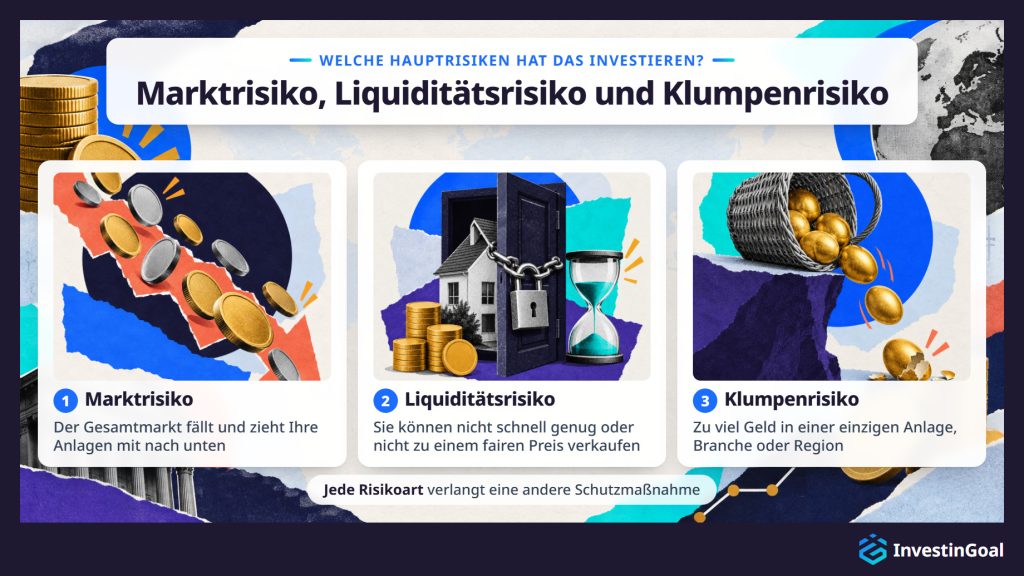
Anfänger sehen sich mehreren unterschiedlichen Risikoarten gegenüber. Die wichtigsten sind das Marktrisiko, das Liquiditätsrisiko und das Klumpenrisiko. Jede Art verlangt eine andere Schutzmaßnahme. Anfänger müssen deshalb alle drei verstehen, bevor sie Kapital anlegen.
Das Marktrisiko ist die Möglichkeit, dass der Gesamtmarkt an Wert verliert und Ihre Anlagen mit nach unten zieht, unabhängig von ihrer jeweiligen Qualität. Es ist die sichtbarste Form der Schwankung, und Anfänger begegnen ihr zuerst. Anleger können das Marktrisiko nicht beseitigen, sondern nur durch Streuung und Zeit steuern.
Das Liquiditätsrisiko ist die Möglichkeit, dass Sie eine Anlage nicht schnell genug oder nicht zu einem fairen Preis verkaufen können, wenn Sie es müssen. Bei den meisten börsengehandelten Aktien und ETFs ist die Liquidität hoch. Bei anderen Anlagen wie bestimmten Anleihen, Immobilienanlagen oder Nischenfonds kann sie niedrig sein.
Das Klumpenrisiko ist die Möglichkeit, dass zu viel Ihres Geldes in einer einzigen Anlage, einer Branche oder einer Region steckt. Fällt diese eine Position, wirkt sich das überproportional auf Ihr gesamtes Portfolio aus. Streuung ist das direkte Gegenmittel.
Marktrisiko, Liquiditätsrisiko und Klumpenrisiko entscheiden darüber, ob die erste Anlageerfahrung von Anfängern in einem vermeidbaren Kapitalverlust endet oder in einer tragfähigen, langfristigen Position. Standardabweichung und Value at Risk gehen bei den Risiken des Investierens einen Schritt weiter, denn sie messen, wie viel Schwankung ein Portfolio trägt.
Ja, beim Investieren kann man Geld verlieren, bis hin zum gesamten eingesetzten Betrag. Für marktabhängige Anlagen gibt es keine Garantie auf positive Erträge. Sowohl das angelegte Kapital als auch angesammelte Gewinne können an Wert verlieren, besonders bei kurzen Haltedauern oder wenn das Geld in einer einzigen Position gebündelt ist.
Kapitalverluste gehören zum marktbasierten Investieren. In der globalen Finanzkrise von 2008 fiel der S&P 500 vom Höchststand bis zum Tiefpunkt um etwa 57 %, und europäische Indizes wie der EURO STOXX 50 verloren in vergleichbarem Ausmaß. Im Crash der COVID-19-Pandemie von 2020 brachen die globalen Märkte innerhalb weniger Wochen um mehr als 30 % ein, bevor sie sich erholten. Einzelne Aktien können jederzeit den größten Teil ihres Werts oder ihren gesamten Wert verlieren.
Die Märkte haben sich beide Male erholt. Der S&P 500 brauchte etwa vier Jahre, um von seinem Tief 2009 wieder auf sein Hoch von 2007 zu steigen, und etwa fünf Monate von seinem Tief im März 2020. Investieren ergibt über die Zeit weiterhin Sinn, weil sich historisch gestreute Portfolios, die lange gehalten wurden, von Rückgängen erholt haben und weitergewachsen sind. Dieses statistische Muster schützt aber keinen einzelnen Anleger, der während eines Kursrückgangs verkaufen muss.
Angelegtes Geld ist nicht durch eine Einlagensicherung geschützt. Wenn Ihr Kapital auf dem Spiel steht, kann der Betrag, mit dem Sie begonnen haben, schrumpfen. Das unterscheidet sich grundlegend von einem Sparkonto. Und es ist der Grund, die Voraussetzungen, die Streuung und den Anlagehorizont zu schaffen, bevor Sie beginnen.
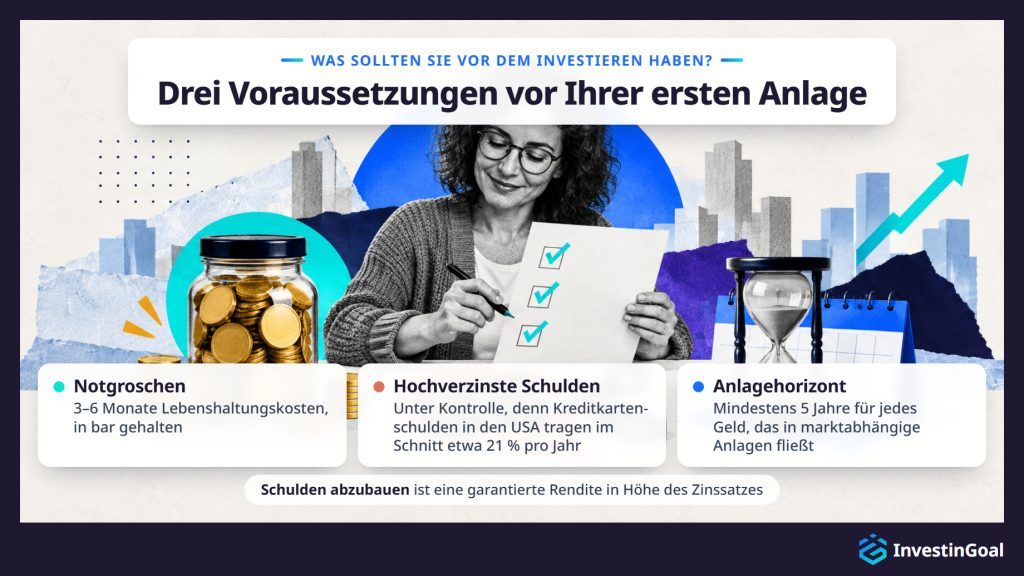
Bevor Sie mit dem Investieren beginnen, sollten Sie drei Voraussetzungen erfüllen: einen Notgroschen in bar für 3–6 Monate Lebenshaltungskosten, den Abbau oder die Kontrolle hochverzinster Schulden (deren Kosten in der Regel über realistischen Anlageerträgen liegen) und einen festgelegten Anlagehorizont von mindestens 5 Jahren für jedes Geld, das in marktabhängige Anlagen fließt.
Der Notgroschen ist ein Bargeldpuffer, der dafür sorgt, dass Sie nie Anlagen mit Verlust verkaufen müssen, um eine unerwartete Ausgabe zu decken. Ohne ihn erzwingen ein Jobverlust, eine Arztrechnung oder eine größere Reparatur einen Verkauf, der Verluste festschreiben kann. Die Spanne von 3–6 Monaten gilt als weithin anerkannter Richtwert, weil sie die durchschnittliche Zeit abdeckt, die man braucht, um eine neue Stelle zu finden oder eine größere ungeplante Ausgabe zu verkraften.
In einigen Ländern wie den USA tragen Kreditkartenschulden laut der Federal Reserve einen durchschnittlichen Zinssatz von etwa 21 % pro Jahr. Keine realistische Anlagestrategie übertrifft diese Kosten verlässlich. Solche Schulden abzubauen ist faktisch eine garantierte Rendite in Höhe des Zinssatzes, den Sie beseitigen. Ein Hypothekendarlehen und andere niedriger verzinste Schulden müssen nicht unbedingt zuerst getilgt werden, aber derselbe Grundsatz gilt. Die Schulden haben Vorrang, sobald ihre Kosten über dem erwarteten Ertrag der Anlage liegen.
Der Mindestanlagehorizont von fünf Jahren ist die dritte Voraussetzung. Geld, das Sie in den nächsten ein bis vier Jahren brauchen könnten, gehört nicht in marktabhängige Anlagen, weil kurzfristige Schwankungen einen Verkauf mit Verlust bedeuten können. Nur Geld, das Sie fünf Jahre oder länger wirklich unangetastet lassen können, gehört in ein Depot.
Was ist der Unterschied zwischen aktivem und passivem Investieren?
Aktives Investieren unterscheidet sich vom passiven Investieren darin, wie ein Anleger das Portfolio auswählt und wie sich die Kosten ansammeln. Aktives Investieren bedeutet, einzelne Wertpapiere auszuwählen oder den Markt zu timen, um Erträge über der Vergleichsgröße zu erzielen. Passives Investieren bildet einen Marktindex nach und akzeptiert die durchschnittliche Marktrendite, im Gegenzug für niedrigere Kosten und weniger Verwaltungsaufwand.
In der Praxis heißt aktives Investieren, entweder selbst einzelne Aktien auszuwählen oder einen Fondsmanager dafür zu bezahlen. Das Ziel ist, den Markt zu schlagen. Der Aufwand kostet aber höhere Verwaltungsgebühren, Recherchezeit und Transaktionskosten, und diese Kosten wirken gegen Sie, so wie Erträge für Sie wirken. Über lange Zeiträume haben die meisten aktiv gemanagten Fonds nach Gebühren schlechter abgeschnitten als ihr Vergleichsindex. Der SPIVA Scorecard, den S&P Global für die Märkte der USA, Europas und des Vereinigten Königreichs veröffentlicht, zeigt durchgängig, dass über 15-Jahres-Zeiträume etwa 85–90 % der aktiv gemanagten Large-Cap-Fonds ihre Vergleichsgröße nicht schlagen.
Passives Investieren akzeptiert die Rendite des Marktes von vornherein. Statt Gewinner auszusuchen, kauft ein passiver Anleger einen Fonds, der dieselben Anlagen in denselben Anteilen hält wie ein breiter Marktindex. Der Anleger trifft wenige Entscheidungen, die Gebühren sind niedrig, und die Rendite bildet die Gesamtentwicklung des Marktes eng nach. Für Anfänger ist passives Investieren der Standardeinstieg, weil es Disziplin statt Fachwissen verlangt und breite Streuung automatisch liefert. Praktisch zum Standard macht diesen Ansatz der Abstand zwischen aktivem und passivem Investieren bei den Kosten und beim langfristigen Ergebnis.
Zwischen welchen Anlageformen können Anfänger wählen?
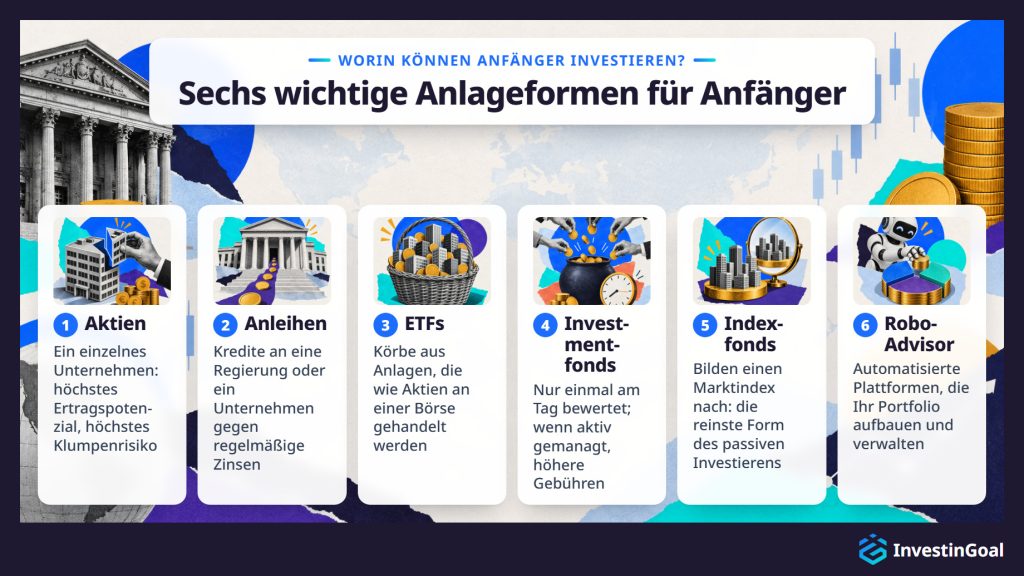
Anfängern stehen sechs wichtige Anlageformen offen, jede mit einem anderen Risikoprofil, einem anderen Einstieg und einem anderen Verwaltungsaufwand: Aktien, Anleihen, ETFs, Investmentfonds, Indexfonds und Robo-Advisor. Darüber hinaus sind Kryptowährungen eine zusätzliche Möglichkeit mit einem deutlich höheren Risikoprofil, und sie sind kein typischer Einstieg für absolute Anfänger.
- Aktien stehen für das Eigentum an einem einzelnen Unternehmen. Wächst das Unternehmen im Wert, steigt der Aktienkurs tendenziell. Hat es Schwierigkeiten, fällt der Kurs. Aktien bieten das höchste Ertragspotenzial im Einzelnen, aber auch das höchste Klumpenrisiko, wenn Sie nur eine oder wenige Positionen halten.
- Anleihen sind Kredite, die Sie einer Regierung oder einem Unternehmen geben, gegen regelmäßige Zinszahlungen und die Rückzahlung Ihres Kapitals bei Fälligkeit. Sie schwanken in der Regel weniger als Aktien, bieten aber langfristig niedrigere Erträge.
- ETFs (Exchange Traded Funds, börsengehandelte Fonds) sind Körbe aus Anlagen, die wie einzelne Aktien an einer Börse gehandelt werden. Ein einziger ETF kann Hunderte oder Tausende Aktien oder Anleihen enthalten und liefert sofortige Streuung zu geringen Kosten.
- Investmentfonds funktionieren nach einem ähnlichen Prinzip. Sie werden aber nur einmal pro Tag bewertet und können aktiv gemanagt sein, was in der Regel höhere Gebühren bedeutet.
- Indexfonds bilden einen bestimmten Marktindex nach, ob als ETF oder als Investmentfonds, und sind die reinste Form des passiven Investierens.
- Robo-Advisor sind automatisierte Plattformen, die auf Grundlage Ihrer Risikobereitschaft und Ihrer Ziele ein gestreutes Portfolio für Sie aufbauen und verwalten. Dienste wie Scalable Capital in Deutschland verlangen eine geringe Verwaltungsgebühr, nehmen Ihnen aber die Auswahl einzelner Fonds ab.
Kryptowährungen stehen außerhalb dieser Kategorien. Sie schwanken stark, sind in der EU erst seit den MiCA-Regeln vom Dezember 2024 reguliert und haben nicht die historischen Renditedaten, die das langfristige Investieren in Aktien stützen. Anfänger sollten sie als spekulatives Asset behandeln und nicht als Kernbaustein einer Geldanlage. Jede Anlageklasse reagiert anders auf Marktbedingungen, hat eine andere Kostenstruktur und passt zu einem anderen Risikoprofil. Es lohnt sich daher, die gesamte Bandbreite der Anlageformen zu kennen, bevor man Kapital in eine einzige davon steckt.
Für absolute Anfänger ist die beste erste Anlage in der Regel ein breit gestreuter, kostengünstiger Indexfonds oder ETF. Er bietet sofort Zugang zu einem breiten Korb von Anlagen, verlangt keine Aktienauswahl und hält die Kosten niedrig. Die richtige Wahl hängt für jeden von drei Kriterien ab: den Kosten (ausgedrückt als Gesamtkostenquote des Fonds, kurz TER), der Breite der Streuung und der Fähigkeit des Anlegers, kurzfristige Kursrückgänge auszuhalten, ohne zu verkaufen.
Ein globaler Indexfonds oder ETF, der einen breiten Marktindex abbildet, gibt Anfängern mit einem einzigen Kauf Zugang zu Hunderten oder Tausenden Unternehmen. In Europa sind der Vanguard FTSE All-World UCITS ETF (VWCE) mit einer TER von 0,14 % und der iShares Core MSCI World UCITS ETF mit 0,20 % weit verbreitete Beispiele. In den USA kostet der Vanguard Total Stock Market ETF (VTI) nur 0,03 %. Die TER solcher Fonds liegt in der Regel zwischen 0,03 % und 0,25 % pro Jahr. Die Kosten für das Halten sind damit im Verhältnis zum langfristigen Wachstum, zu dem sie Zugang geben, vernachlässigbar.
Die drei Kriterien sind einfach. Erstens sollte der Fonds kostengünstig sein, denn jeder Bruchteil eines Prozents an Gebühren wirkt über Jahrzehnte gegen Ihre Rendite. Zweitens sollte er breit gestreut sein, denn ein Fonds, der den gesamten Markt hält, ist von Natur aus sicherer als einer, der auf eine einzige Branche oder ein einziges Land konzentriert ist. Drittens, und das ist am wichtigsten, müssen Anfänger bereit sein, die Position auch durch Phasen des Rückgangs zu halten. Bei einer guten ersten Anlage besteht das größte einzelne Risiko darin, dass der Anleger sie bei einem vorübergehenden Abschwung mit Verlust verkauft.
Was hält Sie im Moment vor allem vom Investieren ab?
Wählen Sie eine Antwort und sehen Sie, wie sie im Vergleich zu anderen Lesern abschneidet.
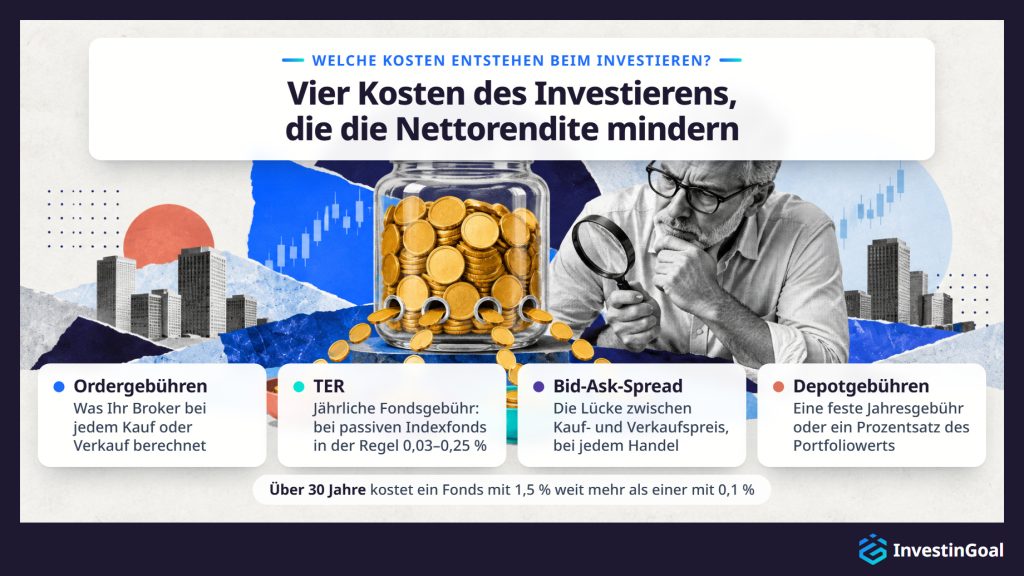
Welche Kosten entstehen beim Investieren?
Investieren bringt mehrere Kostenschichten mit sich, die die Nettorendite direkt mindern: Ordergebühren des Brokers, Verwaltungsgebühren der Fonds, ausgedrückt als Gesamtkostenquote (TER), der Bid-Ask-Spread bei jeder Transaktion und jährliche Depotgebühren der Plattform. Die meisten Anfänger unterschätzen alle vier.
- Ordergebühren berechnet Ihr Broker jedes Mal, wenn Sie eine Anlage kaufen oder verkaufen. Viele Plattformen haben sie bei Standardorders gesenkt oder abgeschafft. Es gibt sie aber bei manchen Plattformen und für bestimmte Anlagearten weiterhin.
- Die TER ist die jährliche prozentuale Gebühr, die ein Fonds für die Verwaltung seines Vermögens erhebt. Bei einem passiven Indexfonds liegt sie in der Regel bei 0,03–0,25 %. Bei einem aktiv gemanagten Fonds kann sie 0,5–1,5 % oder mehr betragen. Der Unterschied wirkt in einem einzelnen Jahr klein, summiert sich aber über Jahrzehnte erheblich.
- Der Bid-Ask-Spread ist die kleine Lücke zwischen dem Preis, zu dem Sie eine Anlage kaufen können, und dem Preis, zu dem Sie sie verkaufen können. Er ist ein Transaktionskostenfaktor, der bei jedem Handel anfällt, und er ist bei weniger liquiden Anlagen größer.
- Depotgebühren berechnen manche Plattformen dafür, dass sie Ihre Anlagen verwahren. Sie können eine feste Jahresgebühr oder ein Prozentsatz Ihres Portfoliowerts sein.
Kosten wirken mit derselben mathematischen Kraft gegen Sie, mit der Erträge für Sie wirken. Ein Fonds mit 1,5 % pro Jahr verbraucht über 30 Jahre einen weit größeren Teil Ihres Gesamtvermögens als ein Fonds mit 0,1 %. Der Unterschied im Endwert des Portfolios zwischen einem teuren und einem günstigen Fonds kann zehntausende Euro betragen, selbst wenn beide dieselbe Bruttorendite erzielen. Schon ein Kostenunterschied von 1 % pro Jahr summiert sich über einen Horizont von 20–30 Jahren. Die Kosten des Investierens sollte man daher prüfen, bevor man sich für ein Produkt entscheidet.
Wie fängt man als Anfänger mit dem Investieren an?
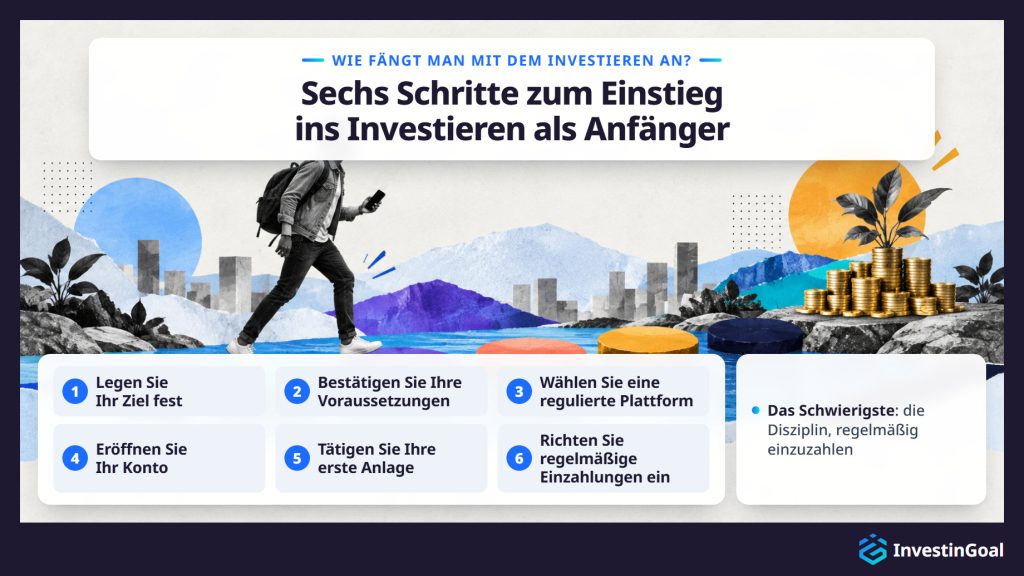
Um als Anfänger mit dem Investieren zu beginnen, legen Sie zuerst ein klares finanzielles Ziel fest und bestätigen, dass die drei Voraussetzungen erfüllt sind: ein Notgroschen, eine überschaubare Schuldenlage und ein Anlagehorizont von mindestens 5 Jahren. Von dort geht der Weg über die Wahl einer regulierten Plattform, die Eröffnung eines Kontos, die Auswahl einer ersten Anlage passend zu Ihrer Risikobereitschaft und die Einrichtung eines regelmäßigen Einzahlungsplans.
- Legen Sie Ihr Ziel fest. Investieren Sie für die Rente in 25 Jahren, für die Anzahlung auf ein Haus in 7 Jahren oder für allgemeinen langfristigen Vermögensaufbau? Das Ziel bestimmt den Anlagehorizont, und der Anlagehorizont bestimmt das passende Risikoniveau.
- Bestätigen Sie Ihre Voraussetzungen. Sie brauchen 3–6 Monate Ausgaben in bar, keine unkontrollierten hochverzinsten Schulden und die Gewissheit, dass Sie das Geld, das Sie anlegen wollen, mindestens fünf Jahre nicht brauchen werden.
- Wählen Sie eine regulierte Plattform. Wählen Sie einen Broker oder eine Anlageplattform, die von einer anerkannten Finanzaufsicht in Ihrem Land oder in einem anderen EU-Land zugelassen ist. Die Plattform sollte die Anlageprodukte anbieten, die Sie brauchen (mindestens kostengünstige Indexfonds oder ETFs), transparente Gebühren verlangen und eine funktionierende, gut bedienbare Oberfläche haben.
- Eröffnen Sie Ihr Konto. Das ist in der Regel ein Online-Vorgang, der 10–30 Minuten dauert und eine Identitätsprüfung verlangt. Sie brauchen einen amtlichen Lichtbildausweis und einen Adressnachweis.
- Tätigen Sie Ihre erste Anlage. Für die meisten Anfänger bedeutet das, einen breit gestreuten, kostengünstigen Indexfonds oder ETF zu kaufen. Beginnen Sie mit einem Betrag, bei dem Sie sich wohlfühlen, auch wenn er klein ist.
- Richten Sie regelmäßige Einzahlungen ein. Automatisieren Sie eine monatliche Überweisung auf Ihr Depot und einen wiederkehrenden Kauf des gewählten Fonds. Das nimmt die Versuchung, den Markt zu timen, und baut Ihre Position stetig über die Zeit auf.
Der Vorgang ist einfacher, als die meisten Anfänger erwarten. Das Schwierigste ist die Disziplin, regelmäßig weiter einzuzahlen und dem Drang zu widerstehen, auf kurzfristige Marktbewegungen zu reagieren. Die konkreten Schritte unterscheiden sich von Land zu Land, weil sich regulatorische Anforderungen, verfügbare Plattformen und steuerliche Behandlung zwischen den Rechtsordnungen unterscheiden. Diese Unterschiede prägen jede Phase des Einstiegs ins Investieren, von der Wahl der Plattform bis zur Steuer auf Gewinne.
Viele regulierte Plattformen erlauben es Anlegern, über Bruchstückprogramme schon mit 1 € zu beginnen, und eine regelmäßige Einzahlung von 50 € pro Monat genügt, um in Indexfonds oder ETFs eine breit gestreute Position aufzubauen. In der Praxis haben die Plattformen die Kapitalhürde fast ganz beseitigt. Trade Republic beginnt bei 1 € und bietet automatische Sparpläne, und Interactive Brokers hat keine Mindesteinzahlung. Der Mindestanlagebetrag zählt weit weniger als die Disziplin, beständig anzufangen. Die Mindestbeträge der Plattformen unterscheiden sich, aber die Hürde ist niedriger, als die meisten Anfänger annehmen.
Der Irrglaube, Investieren verlange Tausende Euro im Voraus, gehört zu den häufigsten Gründen, warum Menschen zögern. In der Praxis liegt der Preis eines einzelnen Anteils an einem globalen Index-ETF oft zwischen 5 € und 100 €, und Bruchstücke beseitigen selbst diese Beschränkung. Regelmäßige Einzahlungen über die Zeit zählen mehr als die Höhe der ersten Einzahlung. Wer 30 Jahre lang 50 € pro Monat einzahlt, sammelt bei 7 % Jahresrendite deutlich mehr an als jemand, der fünf Jahre wartet und dann 5.000 € auf einmal anlegt.
Der Zinseszins belohnt die Zeit im Markt mehr als die Höhe einer einzelnen Transaktion. Auch die Plattform beeinflusst das Geld, das Sie für den Einstieg ins Investieren brauchen, denn Mindesteinzahlungen und Gebühren unterscheiden sich von Plattform zu Plattform.
Die häufigsten Anlagefehler von Anfängern sind: den Markt timen, bei kurzfristigen Kursrückgängen in Panik verkaufen, investieren, bevor ein Notgroschen vorhanden ist, das gesamte Kapital in einer einzigen Anlage oder Branche bündeln (Klumpenrisiko) und bei der Wahl einer Plattform oder eines Fonds die Gebühren ignorieren.
Markttiming ist der Glaube, man könne vorhersagen, wann Kurse steigen oder fallen, und danach kaufen oder verkaufen. Markttiming scheitert selbst bei professionellen Fondsmanagern, wie Jahrzehnte der Forschung zeigen. Bei Anfängern führt der Versuch in der Regel dazu, dass sie kaufen, nachdem die Kurse schon gestiegen sind, und verkaufen, nachdem sie schon gefallen sind. Das ist das Gegenteil dessen, was Erträge bringt.
Panikverkäufe sind der verhaltensbedingte Verwandte des Markttimings. Wenn die Märkte um 10–20 % fallen, ist der Instinkt stark, zu verkaufen und das Verbliebene zu schützen. Wer ihm folgt, schreibt aber Verluste fest, die sonst nur vorübergehend wären. Das Gegenmittel ist ebenso strukturell wie emotional. Mit einem ausreichenden Notgroschen und einem langen Anlagehorizont brauchen Sie das angelegte Geld jetzt nicht, und der Rückgang ist ein kurzfristiges Ereignis innerhalb eines langfristigen Verlaufs.
Wer ohne Notgroschen investiert, macht aus jeder unerwarteten Ausgabe einen Zwangsverkauf. Den Notgroschen zu überspringen ist der einzelne strukturelle Fehler, der am ehesten aus einem vorübergehenden Marktrückgang einen dauerhaften Verlust macht.
Klumpenrisiko und ignorierte Gebühren sind leisere Fehler, schaden aber über die Zeit ebenso. Wer eine einzelne Aktie hält, setzt sich dem Ausfall dieses einen Unternehmens aus. Ein Fonds mit 1,5 % TER statt einem mit 0,1 % kostet über einen Zeitraum von 30 Jahren zehntausende Euro, selbst wenn beide dieselbe Marktabdeckung bieten. Buy-and-Hold-Disziplin, breite Streuung und Kostenbewusstsein sind die drei Gewohnheiten, die die Mehrzahl der Anfängerfehler verhindern.
Streuung verringert den Schaden, den die schwache Entwicklung einer einzelnen Anlage dem Gesamtportfolio zufügen kann. Wenn Sie Kapital auf verschiedene Anlagen, Branchen oder Regionen verteilen, gleichen Stabilität oder Gewinne in einem Bereich Verluste in einem anderen teilweise aus. Für Anfänger ist Streuung die zugänglichste Form des Risikomanagements, weil Indexfonds und ETFs sie automatisch liefern, ohne dass einzelne Aktien ausgewählt werden müssen.
Streuung beruht auf der Korrelation. Die Korrelation misst, wie eng sich zwei Anlagen gleichzeitig in dieselbe Richtung bewegen, und nicht alle Anlagen bewegen sich gemeinsam. Wenn Technologieaktien fallen, können Gesundheits- oder Basiskonsumwerte stabil bleiben oder steigen. Wenn der Markt eines Landes schwächer abschneidet, kann der eines anderen besser abschneiden. Wer einen breiten Korb von Anlagen hält, verringert das Risiko einzelner Aktien und glättet den Renditeverlauf des Portfolios insgesamt.
Für Anfänger ist die praktische Folge klar. Ein einziger globaler Indexfonds hält Tausende Unternehmen in Dutzenden Ländern. Sein Kauf erreicht eine Streuung, die sich mit dem Kauf einzelner Aktien unmöglich nachbilden ließe, und das zu minimalen Kosten. Der Indexfonds gibt Anfängern damit einen Schutz vor Verlusten, den man sonst nur mit erheblichem Fachwissen und Kapital von Hand aufbauen könnte.
Was gehört in einen Anlageplan?
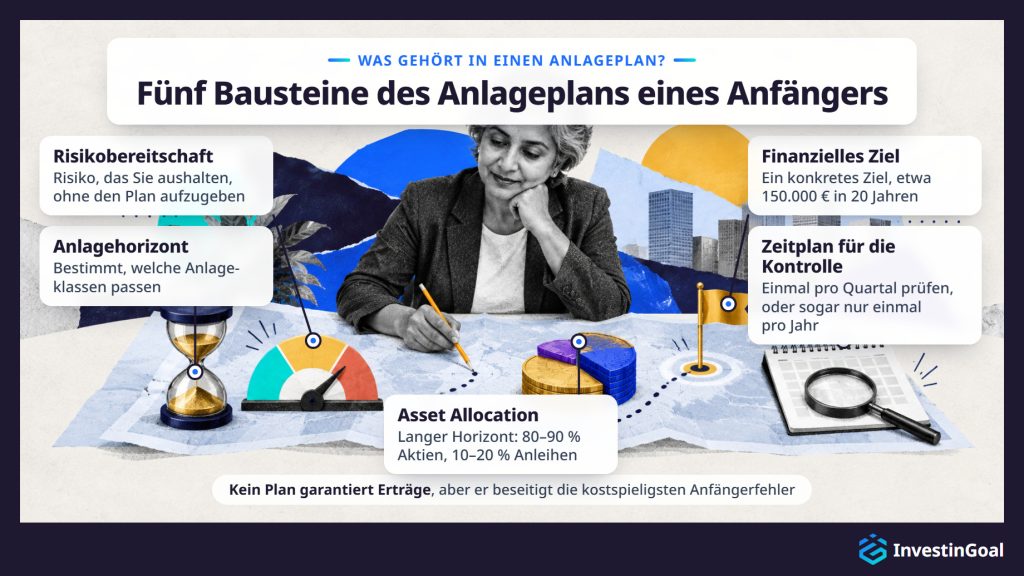
Ein vollständiger Anlageplan für Anfänger sollte fünf Bausteine enthalten: ein klar formuliertes finanzielles Ziel, einen festgelegten Anlagehorizont, eine ehrliche Einschätzung der Risikobereitschaft, eine erste Asset Allocation, die alle drei widerspiegelt, und einen Zeitplan für die Kontrolle, um den Fortschritt zu prüfen, ohne auf kurzfristige Kursänderungen überzureagieren.
- Das finanzielle Ziel ist der Anker. „Mein Geld vermehren“ ist kein Ziel. „In 20 Jahren 150.000 € für die Rente ansammeln“ ist eines. Ein konkretes Ziel lässt Sie die nötige monatliche Einzahlung berechnen, das passende Risikoniveau wählen und messen, ob Sie auf Kurs sind.
- Der Anlagehorizont bestimmt, welche Anlageklassen passen. Ein Rentenziel in 25 Jahren verträgt einen hohen Aktienanteil, weil Zeit bleibt, sich von Abschwüngen zu erholen. Ein Ziel in 5 Jahren verlangt eine vorsichtigere Aufteilung, weil das Zeitfenster für die Erholung schmal ist.
- Die Risikobereitschaft ist der Baustein, der in der Praxis Anlagehorizont und Asset Allocation verbindet. Es geht nicht nur darum, wie viel Risiko Sie sich leisten können (das hängt von Ihrer finanziellen Lage ab), sondern darum, wie viel Risiko Sie psychologisch aushalten, ohne den Plan aufzugeben. Eine ehrliche Selbsteinschätzung der Risikobereitschaft verhindert den häufigsten Fehler: ein Portfolio aufzubauen, das theoretisch optimal, aber im Verhalten nicht durchzuhalten ist.
- Die Asset Allocation übersetzt Ziel, Anlagehorizont und Risikobereitschaft in eine konkrete Mischung von Anlagen. Ein üblicher Ausgangspunkt für Anfänger mit langem Anlagehorizont sind 80–90 % Aktien (über Indexfonds) und 10–20 % Anleihen, angepasst, je näher der Zieltermin rückt.
- Der Zeitplan für die Kontrolle legt eine Überprüfungshäufigkeit fest, die sowohl Vernachlässigung als auch Überreaktion verhindert. Ihr Portfolio einmal pro Quartal oder sogar nur einmal pro Jahr zu prüfen genügt für einen langfristigen Plan. Tägliche Beobachtung fördert emotionale Entscheidungen und ist einer der verlässlichsten Wege zum Panikverkauf.
Ein Plan aus diesen fünf Bausteinen garantiert keine Erträge. Er beseitigt aber die drei kostspieligsten Anfängerfehler, die ein fehlender Anlageplan verursacht: ohne Ziel investieren, Anlagen wählen, die nicht zum Anlagehorizont passen, und die Strategie in einem Abschwung aufgeben, weil die emotionale Last des Haltens unerträglich wurde.
Anfänger fahren am besten mit zwei einander ergänzenden Strategien: passives Investieren in kostengünstige Indexfonds, das die aktive Aktienauswahl überflüssig macht, und ein regelmäßiger Einzahlungsplan, oft Cost-Average-Effekt genannt, der das Markttiming überflüssig macht. Beide Strategien passen zu Anfängern, weil keine von ihnen Marktkenntnisse braucht, um zu funktionieren.
Passives Investieren in Indexfonds heißt, einen Fonds zu kaufen, der einen breiten Marktindex abbildet, und ihn zu halten. Sie versuchen nicht, die besten Aktien auszuwählen oder vorherzusagen, welche Branchen besser abschneiden. Sie akzeptieren die durchschnittliche Marktrendite, die über lange Zeiträume historisch bei 7–10 % pro Jahr lag. Die Einfachheit ist gewollt, denn weniger Entscheidungen bedeuten weniger Gelegenheiten für teure Fehler.
Der Cost-Average-Effekt bedeutet, in regelmäßigen Abständen einen festen Betrag anzulegen, unabhängig davon, ob der Markt steigt oder fällt. Bei hohen Kursen kauft Ihre feste Einzahlung weniger Anteile. Bei niedrigen Kursen kauft sie mehr. Mit der Zeit glättet das den durchschnittlichen Kaufpreis und beseitigt das Risiko, eine große Summe im ungünstigsten Moment anzulegen. Die Strategie funktioniert, weil der Verzicht auf Markttiming für die meisten Menschen der einzig realistische Ansatz ist.
Passives Investieren in Indexfonds und der Cost-Average-Effekt verlangen zusammen nicht mehr, als einen Fonds zu wählen, eine automatische Einzahlung einzurichten und die Position wachsen zu lassen. Hat ein Anfänger eine Position durch einen vollen Marktzyklus gehalten und ein klareres Gefühl für die eigene Risikobereitschaft und die eigenen Ziele, werden vielfältigere Anlagestrategien interessant.
Für marktabhängige Anlagen ist eine Mindesthaltedauer von 5 Jahren die übliche Schwelle, unterhalb der das Risiko eines Verkaufs mit Verlust deutlich steigt. Breite Indizes wie der S&P 500 und der MSCI World Index haben historisch in der großen Mehrheit der 5-Jahres-Zeiträume positive Erträge geliefert, während kürzere Zeiträume Anleger einer viel größeren Bandbreite von Ergebnissen aussetzen. Über 5 Jahre hinaus hat der Zinseszins umso mehr Zeit zu wirken, je länger die Haltedauer ist, und die kurzfristigen Schwankungen werden statistisch immer bedeutungsloser.
In einem einzelnen Jahr haben breite Aktienmärkte historisch etwa in einem von vier Jahren negative Erträge erzielt (nach Daten wichtiger Aktienindizes, die fast ein Jahrhundert umfassen). Über jeden 5-Jahres-Zeitraum sinkt die Häufigkeit negativer Ergebnisse deutlich. Über 10- und 20-Jahres-Zeiträume werden negative Ergebnisse bei gestreuten Portfolios selten. Dieses historische Muster ist keine Garantie. Es stützt aber den üblichen Rat, nur Geld anzulegen, das Sie mindestens fünf Jahre nicht brauchen.
Über die Vermeidung von Verlusten hinaus gibt die Zeit dem Zinseszins die Zyklen, die er für spürbares Wachstum braucht. Eine Haltedauer von 30 Jahren bringt weit mehr als das Dreifache des Ertrags einer Haltedauer von 10 Jahren, weil jedes weitere Jahr auf einer größeren Basis wirkt. Jedes Ziel hat seinen eigenen Anlagehorizont. Die Altersvorsorge, die in Jahrzehnten gemessen wird, braucht eine andere Aufteilung als ein mittelfristiges Ziel von 5–10 Jahren.
Welches Konto brauche ich, um mit dem Investieren zu beginnen?
Um mit dem Investieren zu beginnen, brauchen Sie ein Depot, das bei einem regulierten Broker oder einer regulierten Anlageplattform eröffnet wird. Ein Depot verwahrt Finanzanlagen wie Aktien, ETFs und Fonds für Sie, und der Broker führt darüber Ihre Transaktionen am Markt aus. Steuerlich begünstigte Konten wie das britische ISA können zusätzliche Vorteile bieten. Für den Kauf von Aktien gibt es in Deutschland aber kein vergleichbares Konto.
Ein normales Depot ist der Standard. Es bietet Zugang zur gesamten Bandbreite der verfügbaren Anlageprodukte, und Gewinne unterliegen den Regeln zur Kapitalertragsteuer Ihres Landes. Für die Eröffnung braucht man in der Regel eine Identitätsprüfung, einen Adressnachweis und wenige Minuten, um ein Online-Formular auszufüllen.
Steuerlich begünstigte Konten schützen in den Ländern, die sie anbieten, einen Teil oder alle Ihre Anlagegewinne vor Steuern. Die konkreten Regeln hängen ganz von Ihrem Wohnsitzland ab. Manche Länder, wie das Vereinigte Königreich mit seinen ISA-Konten, bieten ein Konto dieser Art an. Deutschland hat für den Kauf von Aktien kein vergleichbares Konto. Solche Konten haben oft jährliche Einzahlungsgrenzen und besondere Regeln für Auszahlungen.
Für Anfänger lautet der praktische Rat, mit der Kontoart zu beginnen, die am einfachsten zu eröffnen und bei der gewählten Plattform verfügbar ist. In Deutschland ist das das normale Depot. Das Konto entscheidet auch darüber, welche Produkte Sie halten können, und manche Kontotypen für das Investieren gibt es nur bei bestimmten Anbietern.
Die richtige Anlageplattform oder den richtigen Broker wählen Sie, indem Sie fünf Kriterien prüfen: den Regulierungsstatus und den Anlegerschutz, die Bandbreite der verfügbaren Anlageprodukte, die vollständige Gebührenstruktur einschließlich versteckter Kosten, die Anforderungen an die Mindesteinzahlung und die Bedienbarkeit der Plattform. Das erste Kriterium ist nicht verhandelbar. Anfänger sollten nur Plattformen in Betracht ziehen, die in Deutschland von der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin) oder von der Behörde eines anderen EU-Landes zugelassen sind, etwa der CySEC in Zypern. Nach dem europäischen Pass erlaubt die Zulassung in einem EU-Land einem Unternehmen, Kunden in der gesamten EU zu bedienen.
Der Regulierungsstatus bestätigt, dass die Plattform unter gesetzlicher Aufsicht arbeitet, Kundengelder vom Firmenvermögen trennt und an einem Anlegerentschädigungssystem teilnimmt, das einen festgelegten Schutz bietet, falls der Broker ausfällt. Ohne das zählt kein anderes Merkmal. In Deutschland ist das Anlegerentschädigungssystem die Entschädigungseinrichtung der Wertpapierhandelsunternehmen (EdW). Die Kunden eines Brokers, der in einem anderen EU-Land zugelassen ist, sind durch das System dieses Landes abgesichert.
Die Produktpalette bestimmt, ob die Plattform bietet, was Sie brauchen. Anfänger brauchen mindestens Zugang zu kostengünstigen globalen Indexfonds oder ETFs. Manche Plattformen bieten eine größere Auswahl mit Anleihen, Investmentfonds, internationalen ETFs und Optionen an Dutzenden Märkten. Interactive Brokers ist eine davon, und diese Bandbreite kann wichtig werden, wenn Ihr Wissen wächst.
Die Gebührenstruktur umfasst jede Gebühr, von Ordergebühren und Depotgebühren bis zu Währungsumrechnung, Inaktivitätsgebühren und Auszahlungsgebühren, und Anfänger vergleichen sie alle. Manche Plattformen werben mit provisionsfreiem Handel, verlangen aber höhere Spreads oder Depotgebühren, die die Ersparnis ausgleichen.
Die Mindesteinzahlung unterscheidet sich stark. Trade Republic lässt Anleger in Deutschland ab 1 € beginnen, und Interactive Brokers setzt kein Minimum. Andere Plattformen verlangen dagegen mehrere hundert oder sogar mehrere tausend Euro. Eine anfängerfreundliche Plattform sollte es Ihnen erlauben, klein zu beginnen und mit wachsendem Selbstvertrauen und Kapital aufzustocken.
Die Bedienbarkeit der Plattform beeinflusst, ob Sie Ihren Plan tatsächlich durchhalten. Eine Plattform, die verwirrend, langsam oder schlecht gestaltet ist, erhöht die Reibung beim regelmäßigen Investieren und macht es wahrscheinlicher, dass Sie aufgeben.
Die fünf Kriterien sind für jeden Anbieter dieselben und lassen sich deshalb am besten nebeneinander anwenden. So nutzt sie der Vergleich der besten Online-Broker und geht dabei Anbieter für Anbieter vor.








